2026年度第2回(第71回)九州部会開催記
2026年10月31日(土)13:25~17:15
■■ 日本管理会計学会2026年度第2回(第71回)九州部会が、2026年10月31日(土)に、中村学園大学(福岡市)にてハイブリッド方式で開催された(準備委員長:中村学園大学教授・水島多美也氏)。準備委員長の挨拶の後、研究報告会がおこなわれた。対面参加・オンライン参加合わせて30名を超える研究者、実務家、および大学院生の参加を得て、活発な質疑応答がおこなわれた。
水島氏
■■ 研究報告会の第1報告では、大下丈平氏(九州大学名誉教授)により、「管理会計・パラドックス・ガバナンス―アンリ・ブッカンのコントロール論を手掛かりに―」と題する報告がおこなわれた。フランスの研究者であるブッカン氏のコントロール論やモケ氏の社会的責任戦略コントロールの所説を紹介しながら、管理会計研究は管理・経営・ガバナンスという3層のレベルにおいて直面してきた様々なパラドックス状況に対峙することを契機として発展してきたことを指摘し、現代の管理会計研究はマネジメント・コントロールに留まらずさらにガバナンスのコントロールへの貢献という領域まで拡張される必要があることを主張された。
大下氏
■■ 第2報告では、吉原弘起氏(広島商船高等専門学校講師)・谷光透氏(川崎医療福祉大学講師)・金宰煜氏(広島大学講師)により、「管理会計の視点からみたValue-Based Health Care 研究の知識構造―テキストマイニングと機械学習によるTDABC の位置づけの解明―」と題する報告がオンラインでおこなわれた。Value-Based Health Care(VBHC)研究はコストをどれだけ真剣に扱ってきたのかというリサーチクエスチョンを設定し、VBHC関連の海外論文110本を抽出して、共起ネットワーク分析などにより知識構造を解析した結果、「コスト」の出現密度は1位で最中核語であるが「TDABC」は10位で中核をなしてはおらず、コストとアウトカム指標を統合した研究もわずか6本に留まっており、コストの測定や価値分析への活用に大きな研究ギャップが存在するのではないかと主張された。
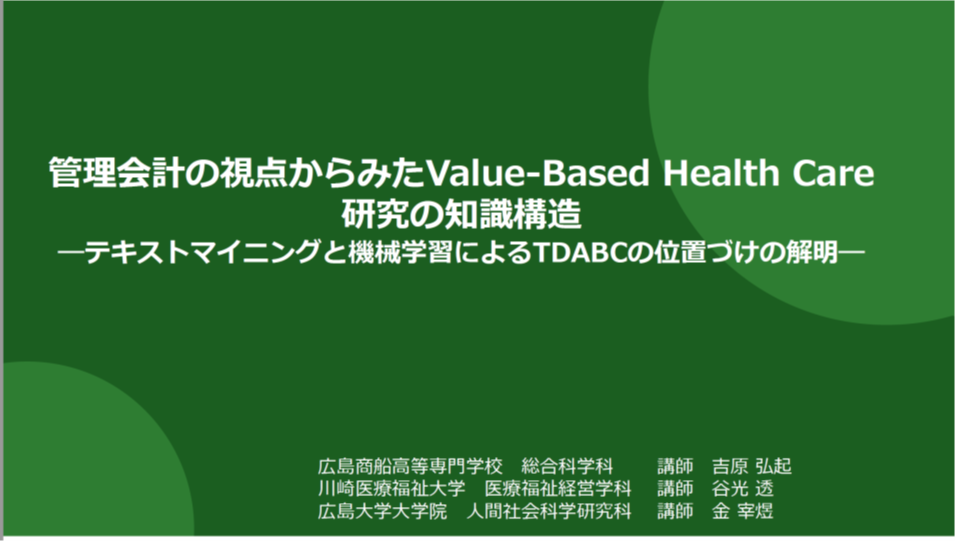
第2報告の画面
■■ 第3報告は、根本萌希氏(鹿児島国際大学講師)・宗田健一氏(鹿児島県立短期大学教授)・大野直也氏(鹿児島国際大学准教授)により、「事業承継における会計コミュニケーション―“相談できる関係”と“数字の読み方”の継承―」と題する報告が行われた。先代経営者から後継者への事業承継において、先代経営者が顧問税理士との間で築いた「相談の仕方」や「数字の読み方」といった会計コミュニケーションを後継者にも引き継げるかという課題について、言語学のコミュニケーションモデルを援用し、相談できる関係は接触(交話的機能)、数字の読み方はコード(メタ言語的機能)と位置づけ、後継者との接触の再構築やコードの明示化が重要であるとの見解を提示された。
根本氏
宗田氏
■■ 第4報告では、鄭煜浩氏(九州大学大学院博士後期課程)により、「産業クラスター協働ネットワークにおけるキャパシティ・マネジメント」と題する報告がおこなわれた。産業クラスターにおける協働ネットワークはいかにアイドルキャパシティのマネジメントに貢献するかという課題に対して、キャパシティコストの先行研究、および墨田区や京都試作ネットの事例研究をレビューした上で、中国広東省の浜海湾新区の産業クラスターに属する11社に対してインタビュー調査をおこない、アイドルキャパシティの早期解消やコスト低減効果が生じていることを明らかにされた。
鄭氏
■■次回の九州部会は、2027年5~6月に北九州市立大学(福岡県北九州市)にて開催予定である。
文責:丸田(西南学院大学)
写真:⻆田幸太郎氏(佐賀大学)