日本管理会計研究学会2026年度第2回リサーチ・セミナー(日本原価計算学会共催)開催記

 日本管理会計研究学会2026年度第2回リサーチ・セミナー(日本原価計算学会共催)は,2026年11月7日(土)14時00分~17時15分に,関西学院大学西宮上ヶ原キャンパス大学院1号館209教室にて開催されました。参加者は16名でした。濵村純平氏(関西学院大学)による開会挨拶の後,Jens Smed Rasmussen氏(University of Southern Denmark)・吉川晃史氏(関西学院大学)による第1報告,藤野雅史氏(日本大学)・李燕氏(拓殖大学)による第2報告が行われ,最後にMarc Wouters氏(Karlsruhe Institute of Technology)による特別セッションが行われました。いずれの報告についてもフロアから積極的な質問やコメントがなされ,活発な議論が行われました。

研究報告 第1報告

報告者:Jens Smed Rasmussen氏(University of Southern Denmark)・吉川晃史氏(関西学院大学)

報告タイトル:Reconfiguring Management Control Balance through Institutional Work – A longitudinal succession study
 本報告は,日本の同族中小企業の事業承継を対象に,組織内の行為者が,経路依存的に形成されたマネジメント・コントロール・システム(MCS)の構成を制度的作業(institutional work)を通じてどのように組み替えるのかを明らかにすることを目的としたものです。職人技能に依拠した個別受注生産を営む企業を13年間にわたって追跡した縦断的事例研究であり,インタビュー,観察,会議への参加,社内文書をもとに,承継と組織変化の4つの局面が分析されました。分析の結果,MCSの再構成は事前の設計によるものでも,職人的なコントロールが公式の会計へ直線的に置き換わる過程でもなく,新たなコントロールを既存の仕組みに重ね,既存のコントロールを翻訳・転用していく過程であったことが示されました。その過程で,信条,境界,診断型,インタラクティブの各コントロールの間には補強,相殺,非対称,部分的な切り離しといった関係が生じ,時間とともに変化していたことも報告されました。また,公式化と職人的な試行錯誤は併存しうる一方,MCSとイノベーションの間に単純な因果関係は認められなかったとされます。以上を踏まえ,MCSの再構成を経路依存的な制度的達成として捉える視点が提示されました。

研究報告 第2報告

報告者:藤野雅史氏(日本大学)・李燕氏(拓殖大学)

報告タイトル:Building a Shared Understanding and Interdepartmental Collaboration Through Meetings — Action Research at Company A —
 本報告は,A社における介入型のアクション・リサーチに基づき,管理者が業績評価システム(PMS)を利用するなかで,それをどのように意味づけていくのかを明らかにすることを目的としたものです。分析には,イネーブリング型PMSに関する先行研究を踏まえ,内部透明性と全体透明性,会計知識と業務知識という概念が用いられました。A社は開発・施工・管理を自社で一貫して手がける住宅デベロッパーで,2025年初頭に社長とCFOの依頼を受けて管理会計の刷新がはじまりました。月次の業績検討は,経理部門による予実報告から,各部門長が損益表を用いて期末見通しを説明する形へと改められました。分析の結果,利益の示し方が段階的に変更されるなかで,まず会計上の利益表示が開発部長の業務知識に合わせて調整され,次に開発部長が自らの業務知識を部門別利益の表示に合わせていったことが示されました。さらに,会議を通じて複数部門の業務知識が部門別利益に結びつけられ,内部透明性と全体透明性が併存するようになったことが報告されました。

特別セッション

報告者:Marc Wouters(Karlsruhe Institute of Technology)

報告タイトル:Trends in Management Accounting Research in Europe
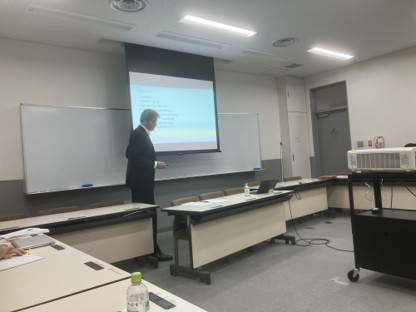
 本講演は,欧州の学術誌への掲載を目指す日本の管理会計研究者に向けて,欧州における管理会計研究の動向と投稿上の示唆を提示することを目的としたものです。まず,業績評価,マネジメント・コントロール,原価管理など,日本の研究者が取り組んできたテーマは欧州でも依然として今日的であり,これに加えて,AI,セキュリティ,ESGに関わるテーマへの学術誌の関心が高いことが述べられました。一方で,学界と実務の乖離が進むなか,実務上の意義を示すだけでは時十分ではないことが指摘されました。日本の文脈については,欧州での関心が高く研究の機会となるものの,「日本的(typically Japan)」であることだけでは不十分であり,日本に固有の制度や慣行がなぜ/どのように効果をもたらすのかを理論化することが求められるとされました。そのうえで,実務上の概念を変数として用いる際にはその理論的性質を明確にすること,日本の経営学者と連携し,管理会計の変数を調整変数や媒介変数として研究デザインに組み込むことが提案されました。

文責:井上謙仁(大阪公立大学)
2026年度第2回(第71回)九州部会開催記

2026年度第2回(第71回)九州部会開催記
2026年10月31日(土)13:25~17:15


■■ 日本管理会計学会2026年度第2回(第71回)九州部会が、2026年10月31日(土)に、中村学園大学(福岡市)にてハイブリッド方式で開催された(準備委員長:中村学園大学教授・水島多美也氏)。準備委員長の挨拶の後、研究報告会がおこなわれた。対面参加・オンライン参加合わせて30名を超える研究者、実務家、および大学院生の参加を得て、活発な質疑応答がおこなわれた。

水島氏

■■ 研究報告会の第1報告では、大下丈平氏(九州大学名誉教授)により、「管理会計・パラドックス・ガバナンス―アンリ・ブッカンのコントロール論を手掛かりに―」と題する報告がおこなわれた。フランスの研究者であるブッカン氏のコントロール論やモケ氏の社会的責任戦略コントロールの所説を紹介しながら、管理会計研究は管理・経営・ガバナンスという3層のレベルにおいて直面してきた様々なパラドックス状況に対峙することを契機として発展してきたことを指摘し、現代の管理会計研究はマネジメント・コントロールに留まらずさらにガバナンスのコントロールへの貢献という領域まで拡張される必要があることを主張された。

大下氏

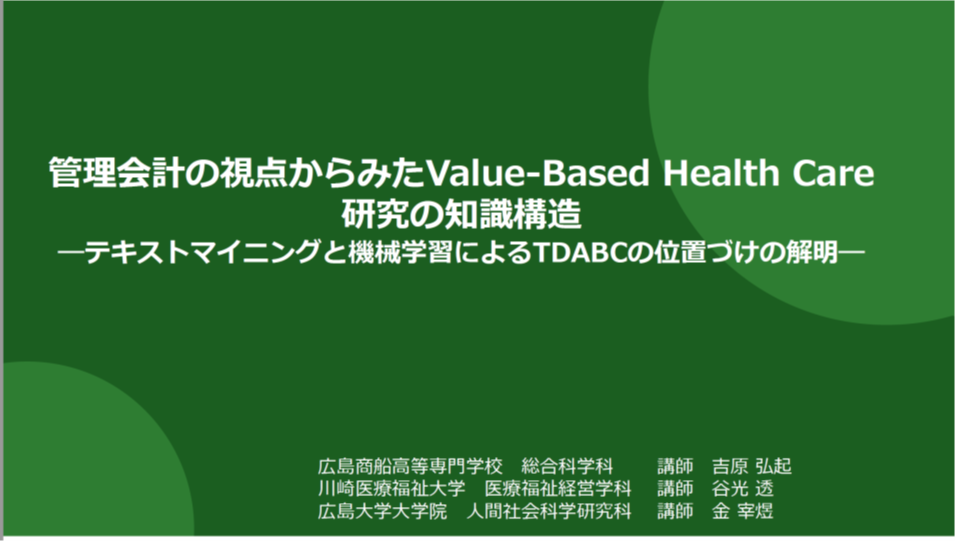
■■ 第2報告では、吉原弘起氏(広島商船高等専門学校講師)・谷光透氏(川崎医療福祉大学講師)・金宰煜氏(広島大学講師)により、「管理会計の視点からみたValue-Based Health Care 研究の知識構造―テキストマイニングと機械学習によるTDABC の位置づけの解明―」と題する報告がオンラインでおこなわれた。Value-Based Health Care(VBHC)研究はコストをどれだけ真剣に扱ってきたのかというリサーチクエスチョンを設定し、VBHC関連の海外論文110本を抽出して、共起ネットワーク分析などにより知識構造を解析した結果、「コスト」の出現密度は1位で最中核語であるが「TDABC」は10位で中核をなしてはおらず、コストとアウトカム指標を統合した研究もわずか6本に留まっており、コストの測定や価値分析への活用に大きな研究ギャップが存在するのではないかと主張された。

第2報告の画面


■■ 第3報告は、根本萌希氏(鹿児島国際大学講師)・宗田健一氏(鹿児島県立短期大学教授)・大野直也氏(鹿児島国際大学准教授)により、「事業承継における会計コミュニケーション―“相談できる関係”と“数字の読み方”の継承―」と題する報告が行われた。先代経営者から後継者への事業承継において、先代経営者が顧問税理士との間で築いた「相談の仕方」や「数字の読み方」といった会計コミュニケーションを後継者にも引き継げるかという課題について、言語学のコミュニケーションモデルを援用し、相談できる関係は接触(交話的機能)、数字の読み方はコード(メタ言語的機能)と位置づけ、後継者との接触の再構築やコードの明示化が重要であるとの見解を提示された。

根本氏

宗田氏


■■ 第4報告では、鄭煜浩氏(九州大学大学院博士後期課程)により、「産業クラスター協働ネットワークにおけるキャパシティ・マネジメント」と題する報告がおこなわれた。産業クラスターにおける協働ネットワークはいかにアイドルキャパシティのマネジメントに貢献するかという課題に対して、キャパシティコストの先行研究、および墨田区や京都試作ネットの事例研究をレビューした上で、中国広東省の浜海湾新区の産業クラスターに属する11社に対してインタビュー調査をおこない、アイドルキャパシティの早期解消やコスト低減効果が生じていることを明らかにされた。

鄭氏


■■次回の九州部会は、2027年5~6月に北九州市立大学(福岡県北九州市)にて開催予定である。

文責:丸田(西南学院大学)
写真:⻆田幸太郎氏(佐賀大学)

日本管理会計学会2026年度第2回関西・中部部会開催記

 日本管理会計学会2026年度第2回関西・中部部会は、2026年10月17日 (土) に同志社大学(京都府京都市:今出川キャンパス)を主催校として開催された。今回の部会は対面とWeb (Zoom) を併用したハイブリッド方式であり、対面参加者は24名、Web参加者は12名であった。
 部会の開催にあたり、まず、中川優部会準備委員長よりプログラムや進行に関する説明があり、次いで、窪田祐一関西・中部部会長より開会のご挨拶をいただいた。

 その後、プログラムにしたがい、特別講演1件および自由論題報告3件の発表がなされた。以下、特別講演と自由論題の各報告の概要について紹介する。

特別講演
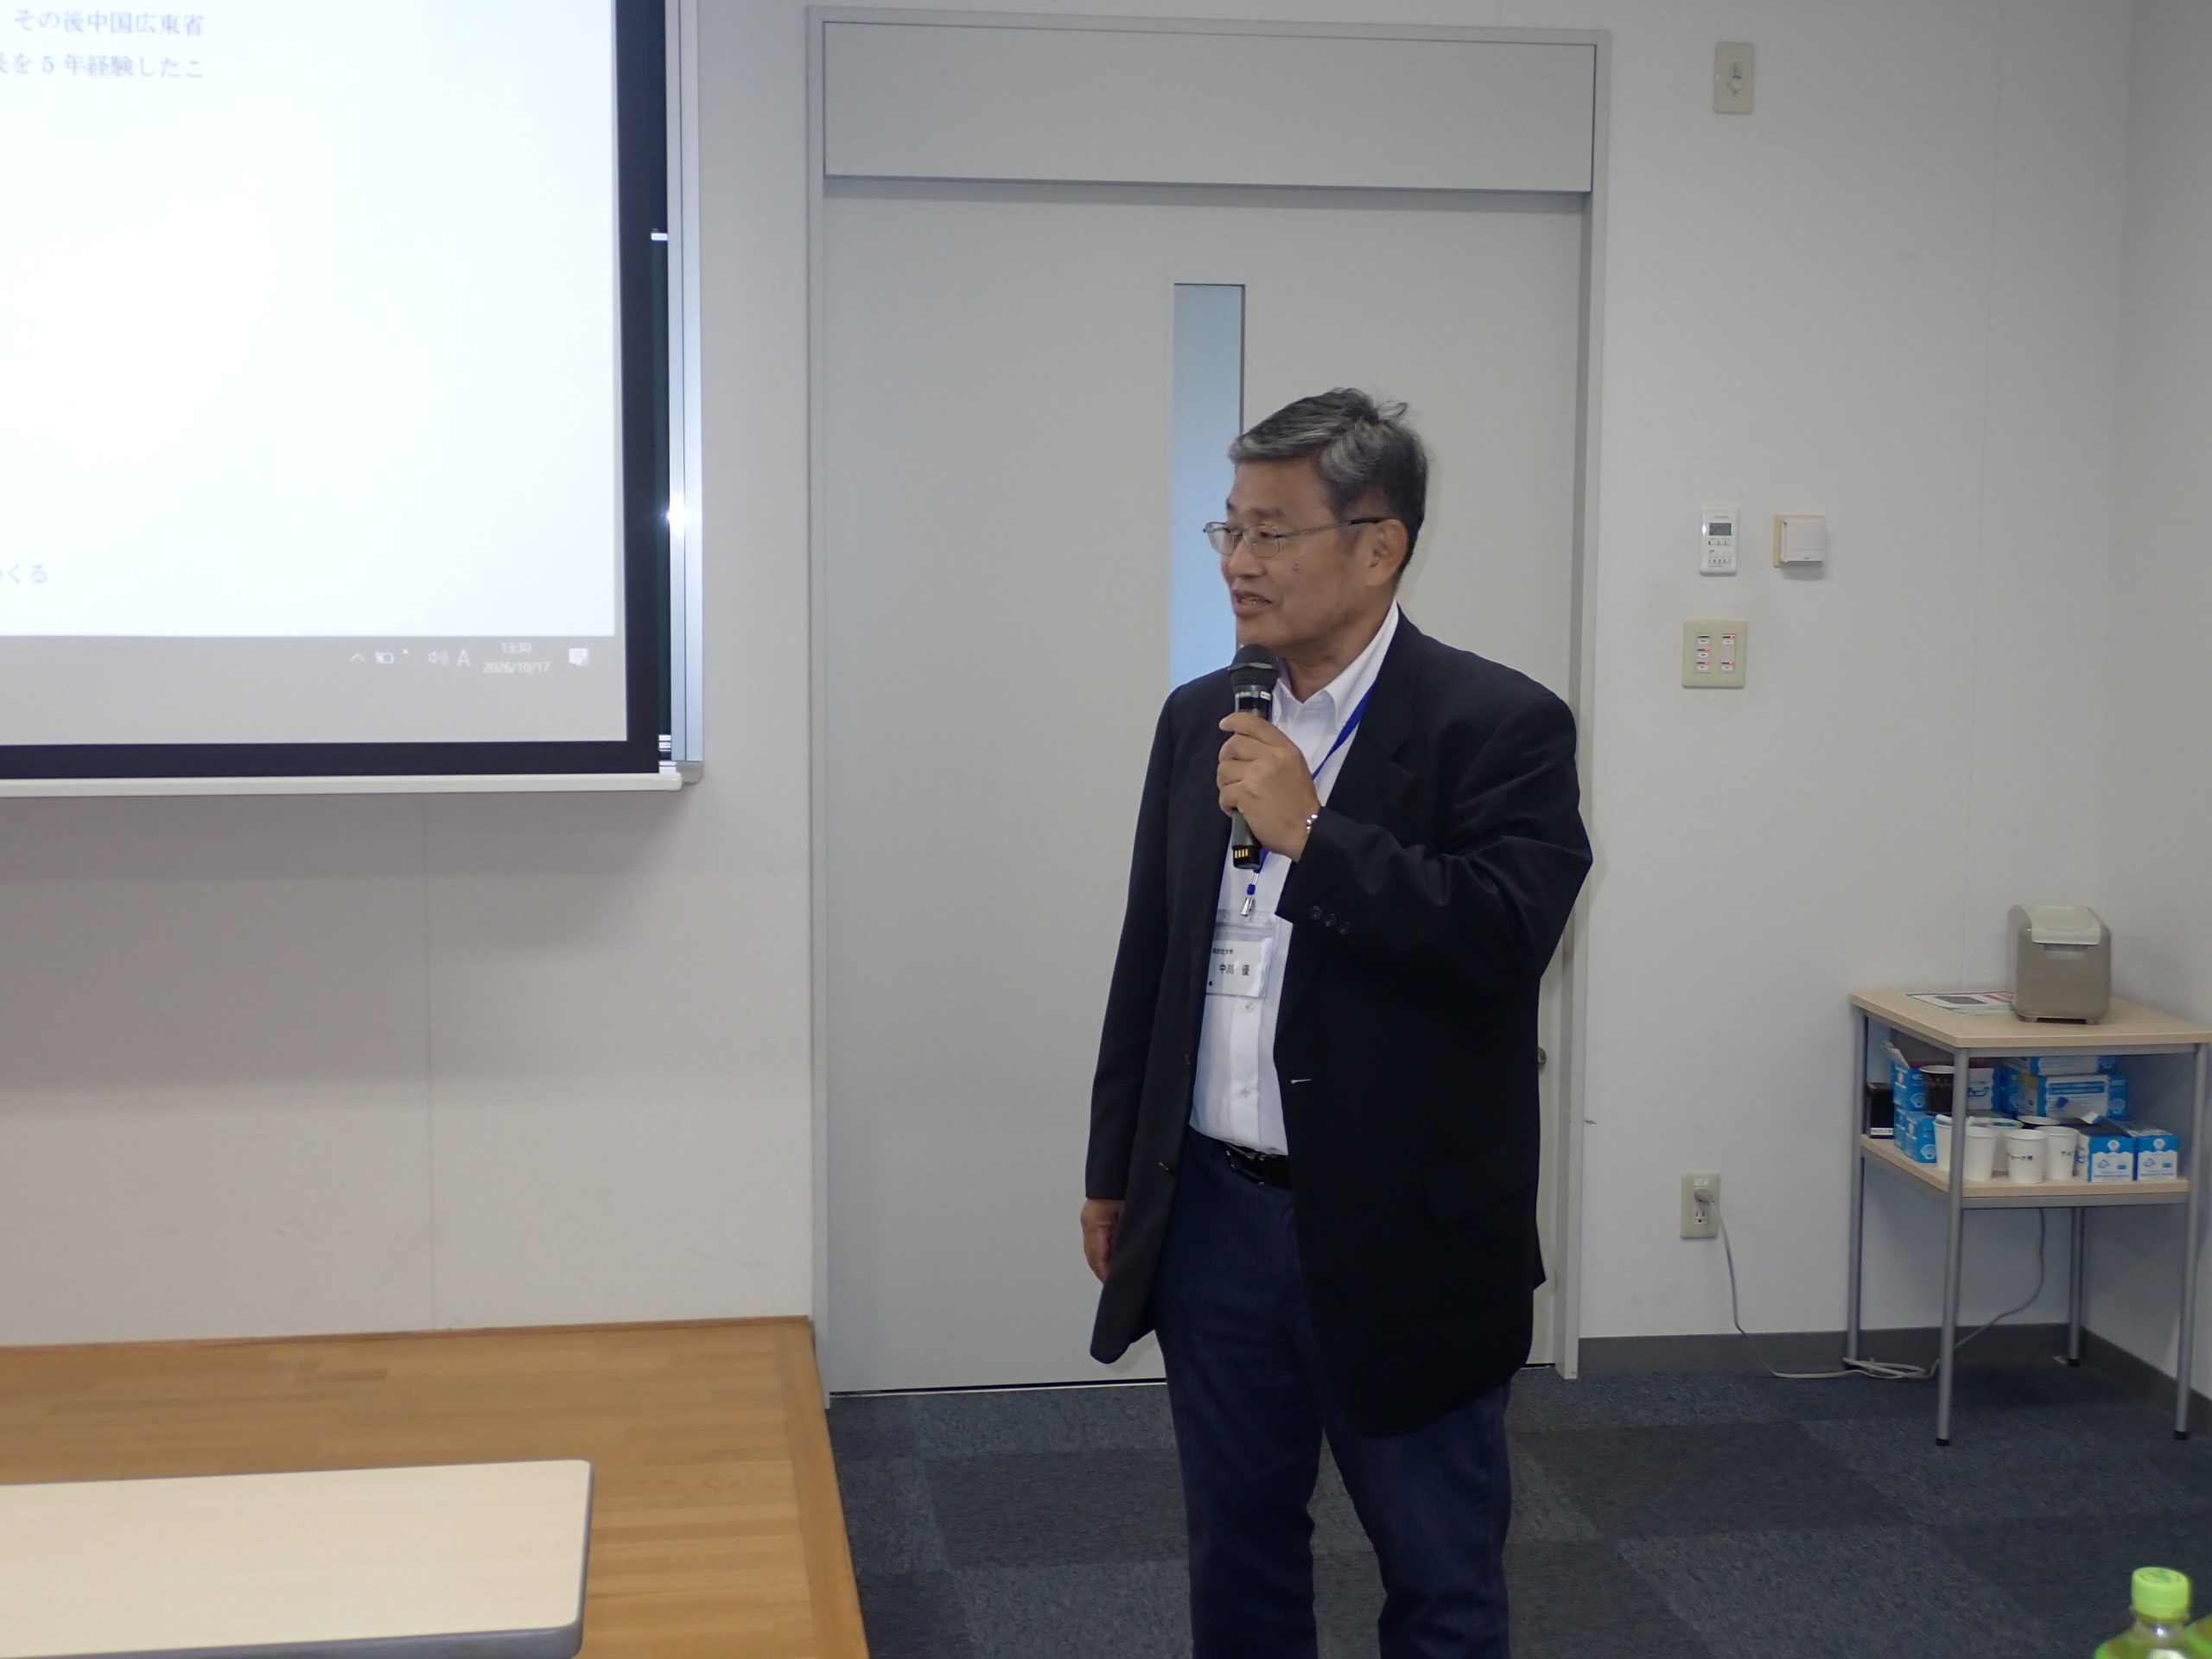
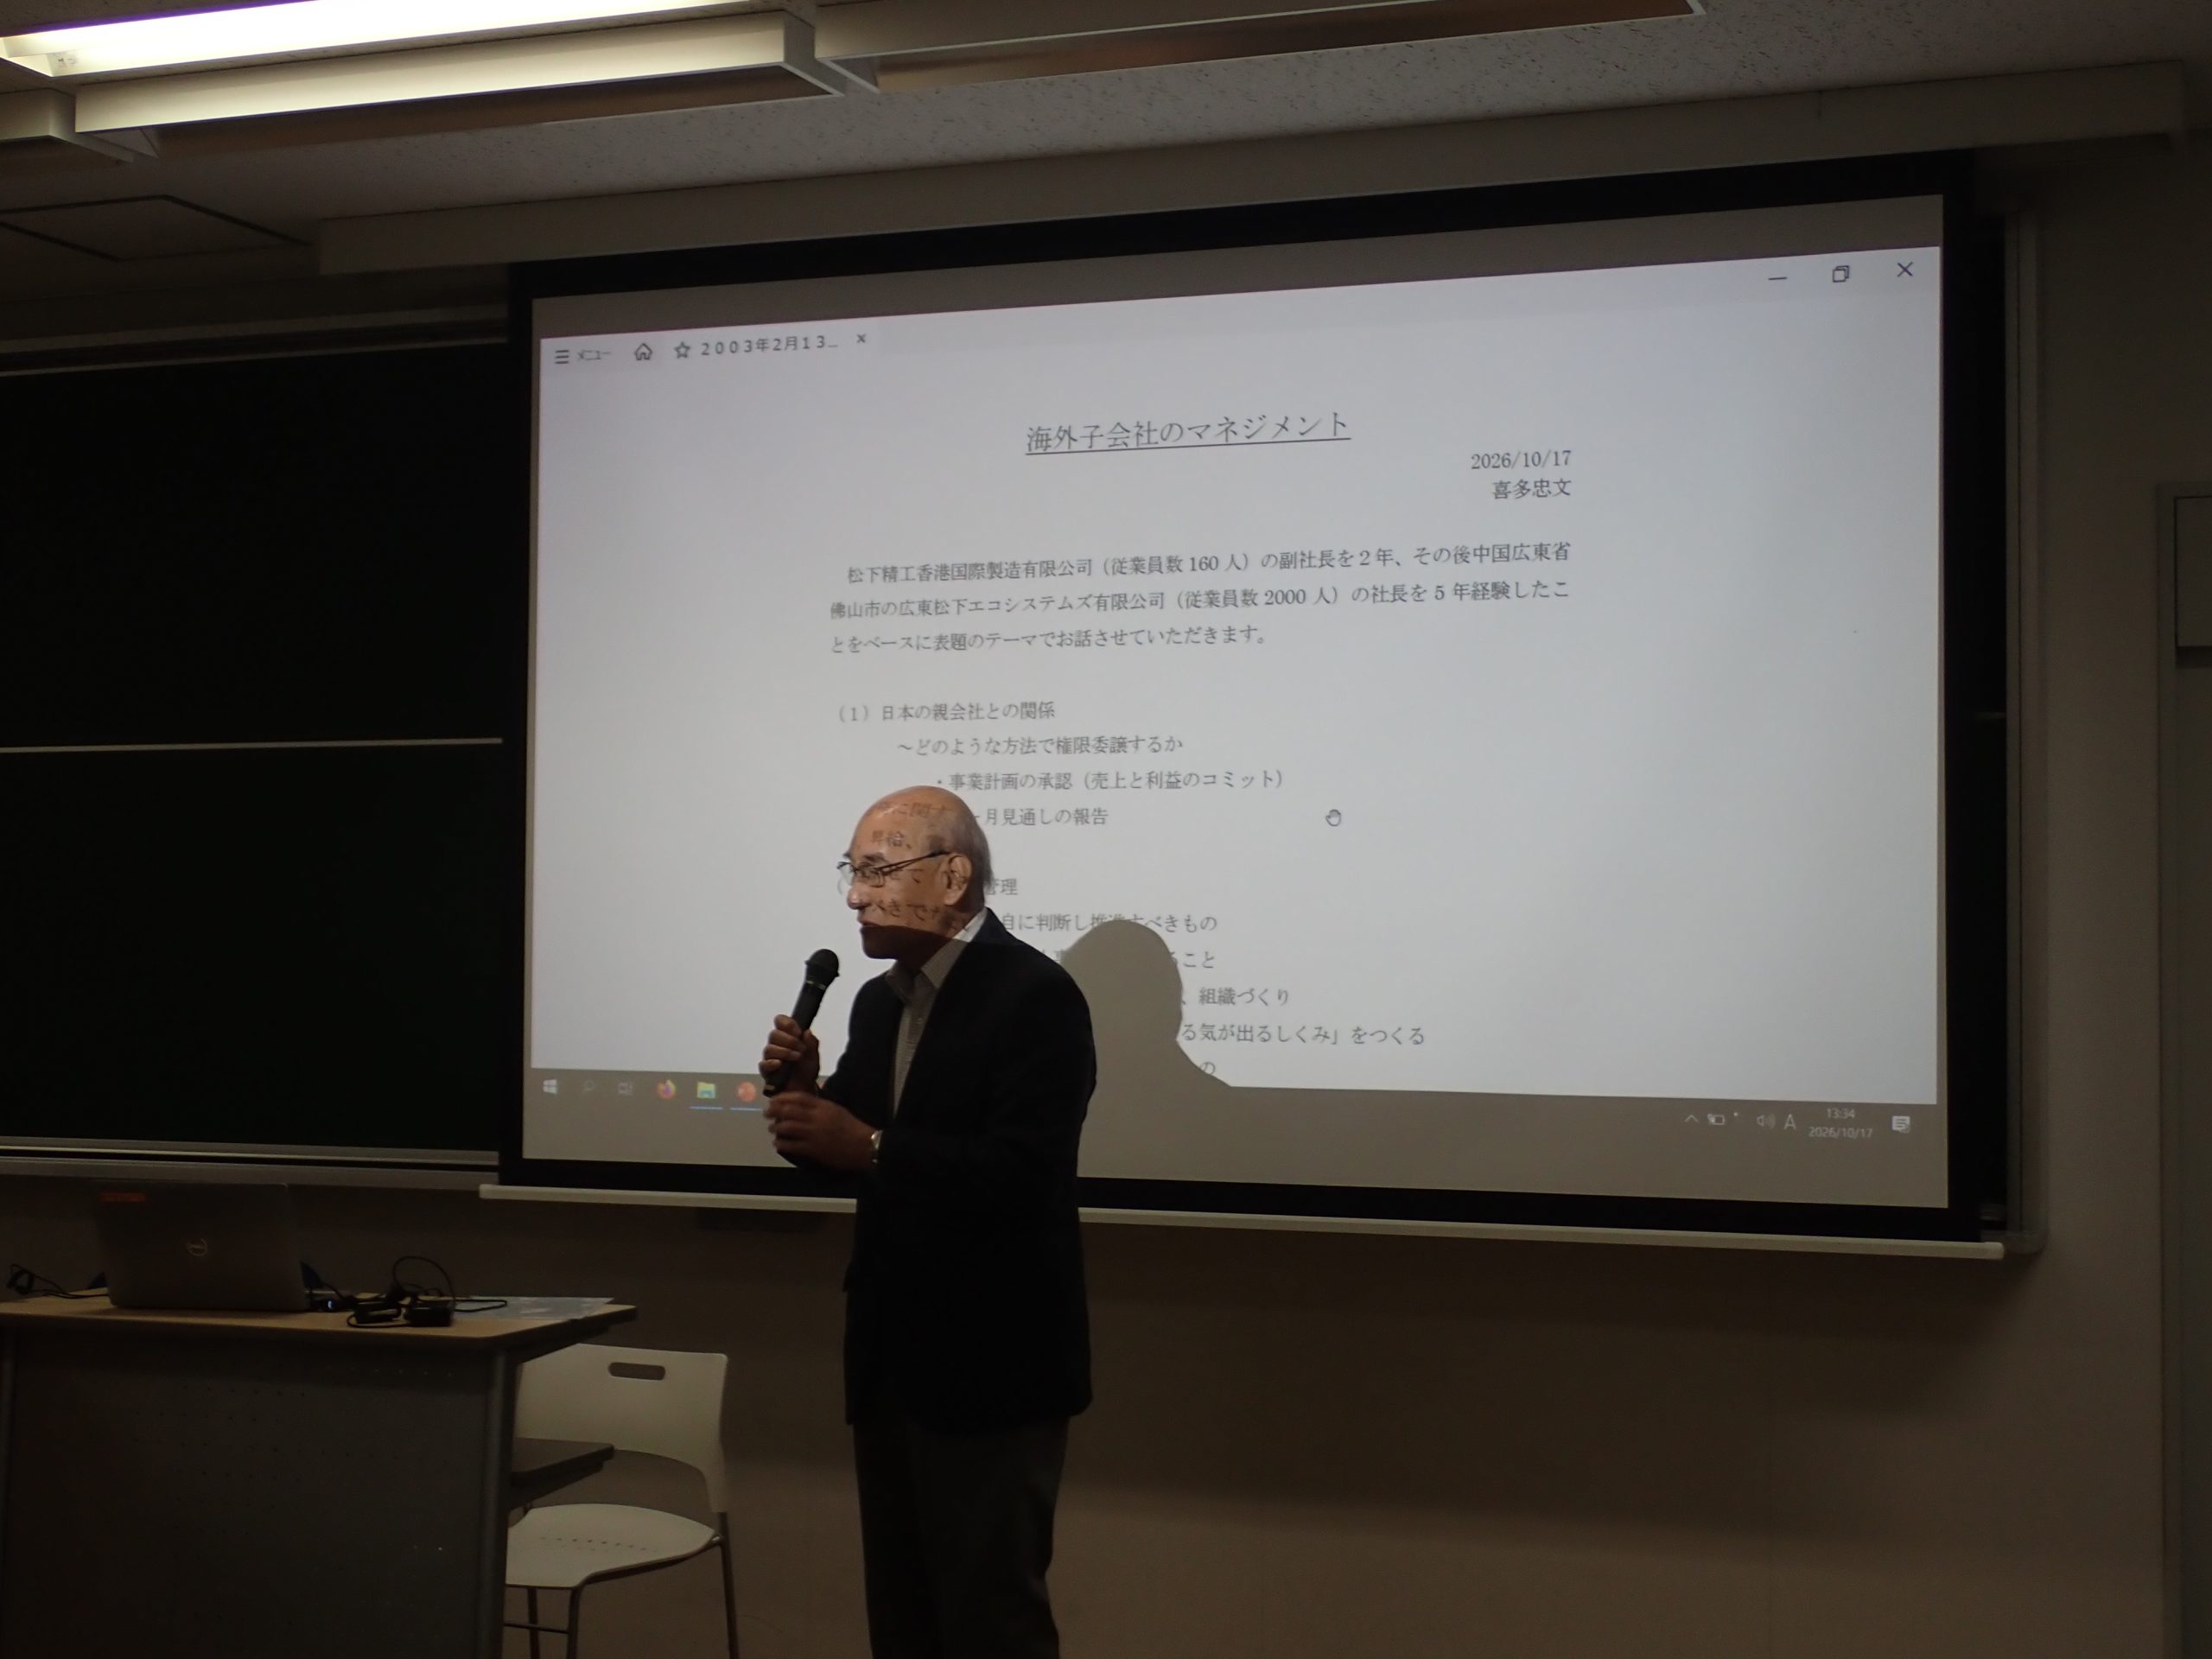
講演者:喜多忠文氏(元同志社大学客員教授・広東松下エコシステムズ元社長)
講演テーマ:「海外子会社のマネジメント:中国現地法人での経験を通じて」

 喜多氏は、パナソニックグループの中国現地法人における社長としての経験に基づいて、海外現地法人のマネジメントに関して、包括的に講演を行った。まず、最初に多くの企業がなぜ中国に進出したのかについて、日本と中国の製造原価を比較して、いかに中国がコストの面で優位であったのかを説明した。そして、日本本社との関係について、パンソニックでは、事業計画を重視しており、本社からはその内容について詳細にチェックがなされることを述べた。そして、現地法人に権限移譲するべきものと委譲せずに本社がマネジメントしなければならないものがあるとし、現地法人サイドで、決定すべきものとして、現地における人事に関する事項(給与体系、昇進、採用など)があり、日本本社サイドで決定すべきものとして、日本から派遣社員の処遇、品質や環境負荷対策などがあるとされた。また、親会社が現地子会社に行うべきサポートしては、現地子会社では対応できない法務上の問題等を挙げられた。また、ご自身が社長時代に直面した様々な問題を振り返られながら、中国と日本の考え方、価値観、文化、習慣等の相違を十分に理解する必要があり、それらに適切に対応しながらお互い尊敬しあえる関係性を構築することが重要であると指摘された。最後に、現地法人の社長として必要なリーダーシップや資質について述べられて講演を締めくくられた。

自由論題報告
司会:山本達司氏 (同志社大学商学部 教授)

第1報告
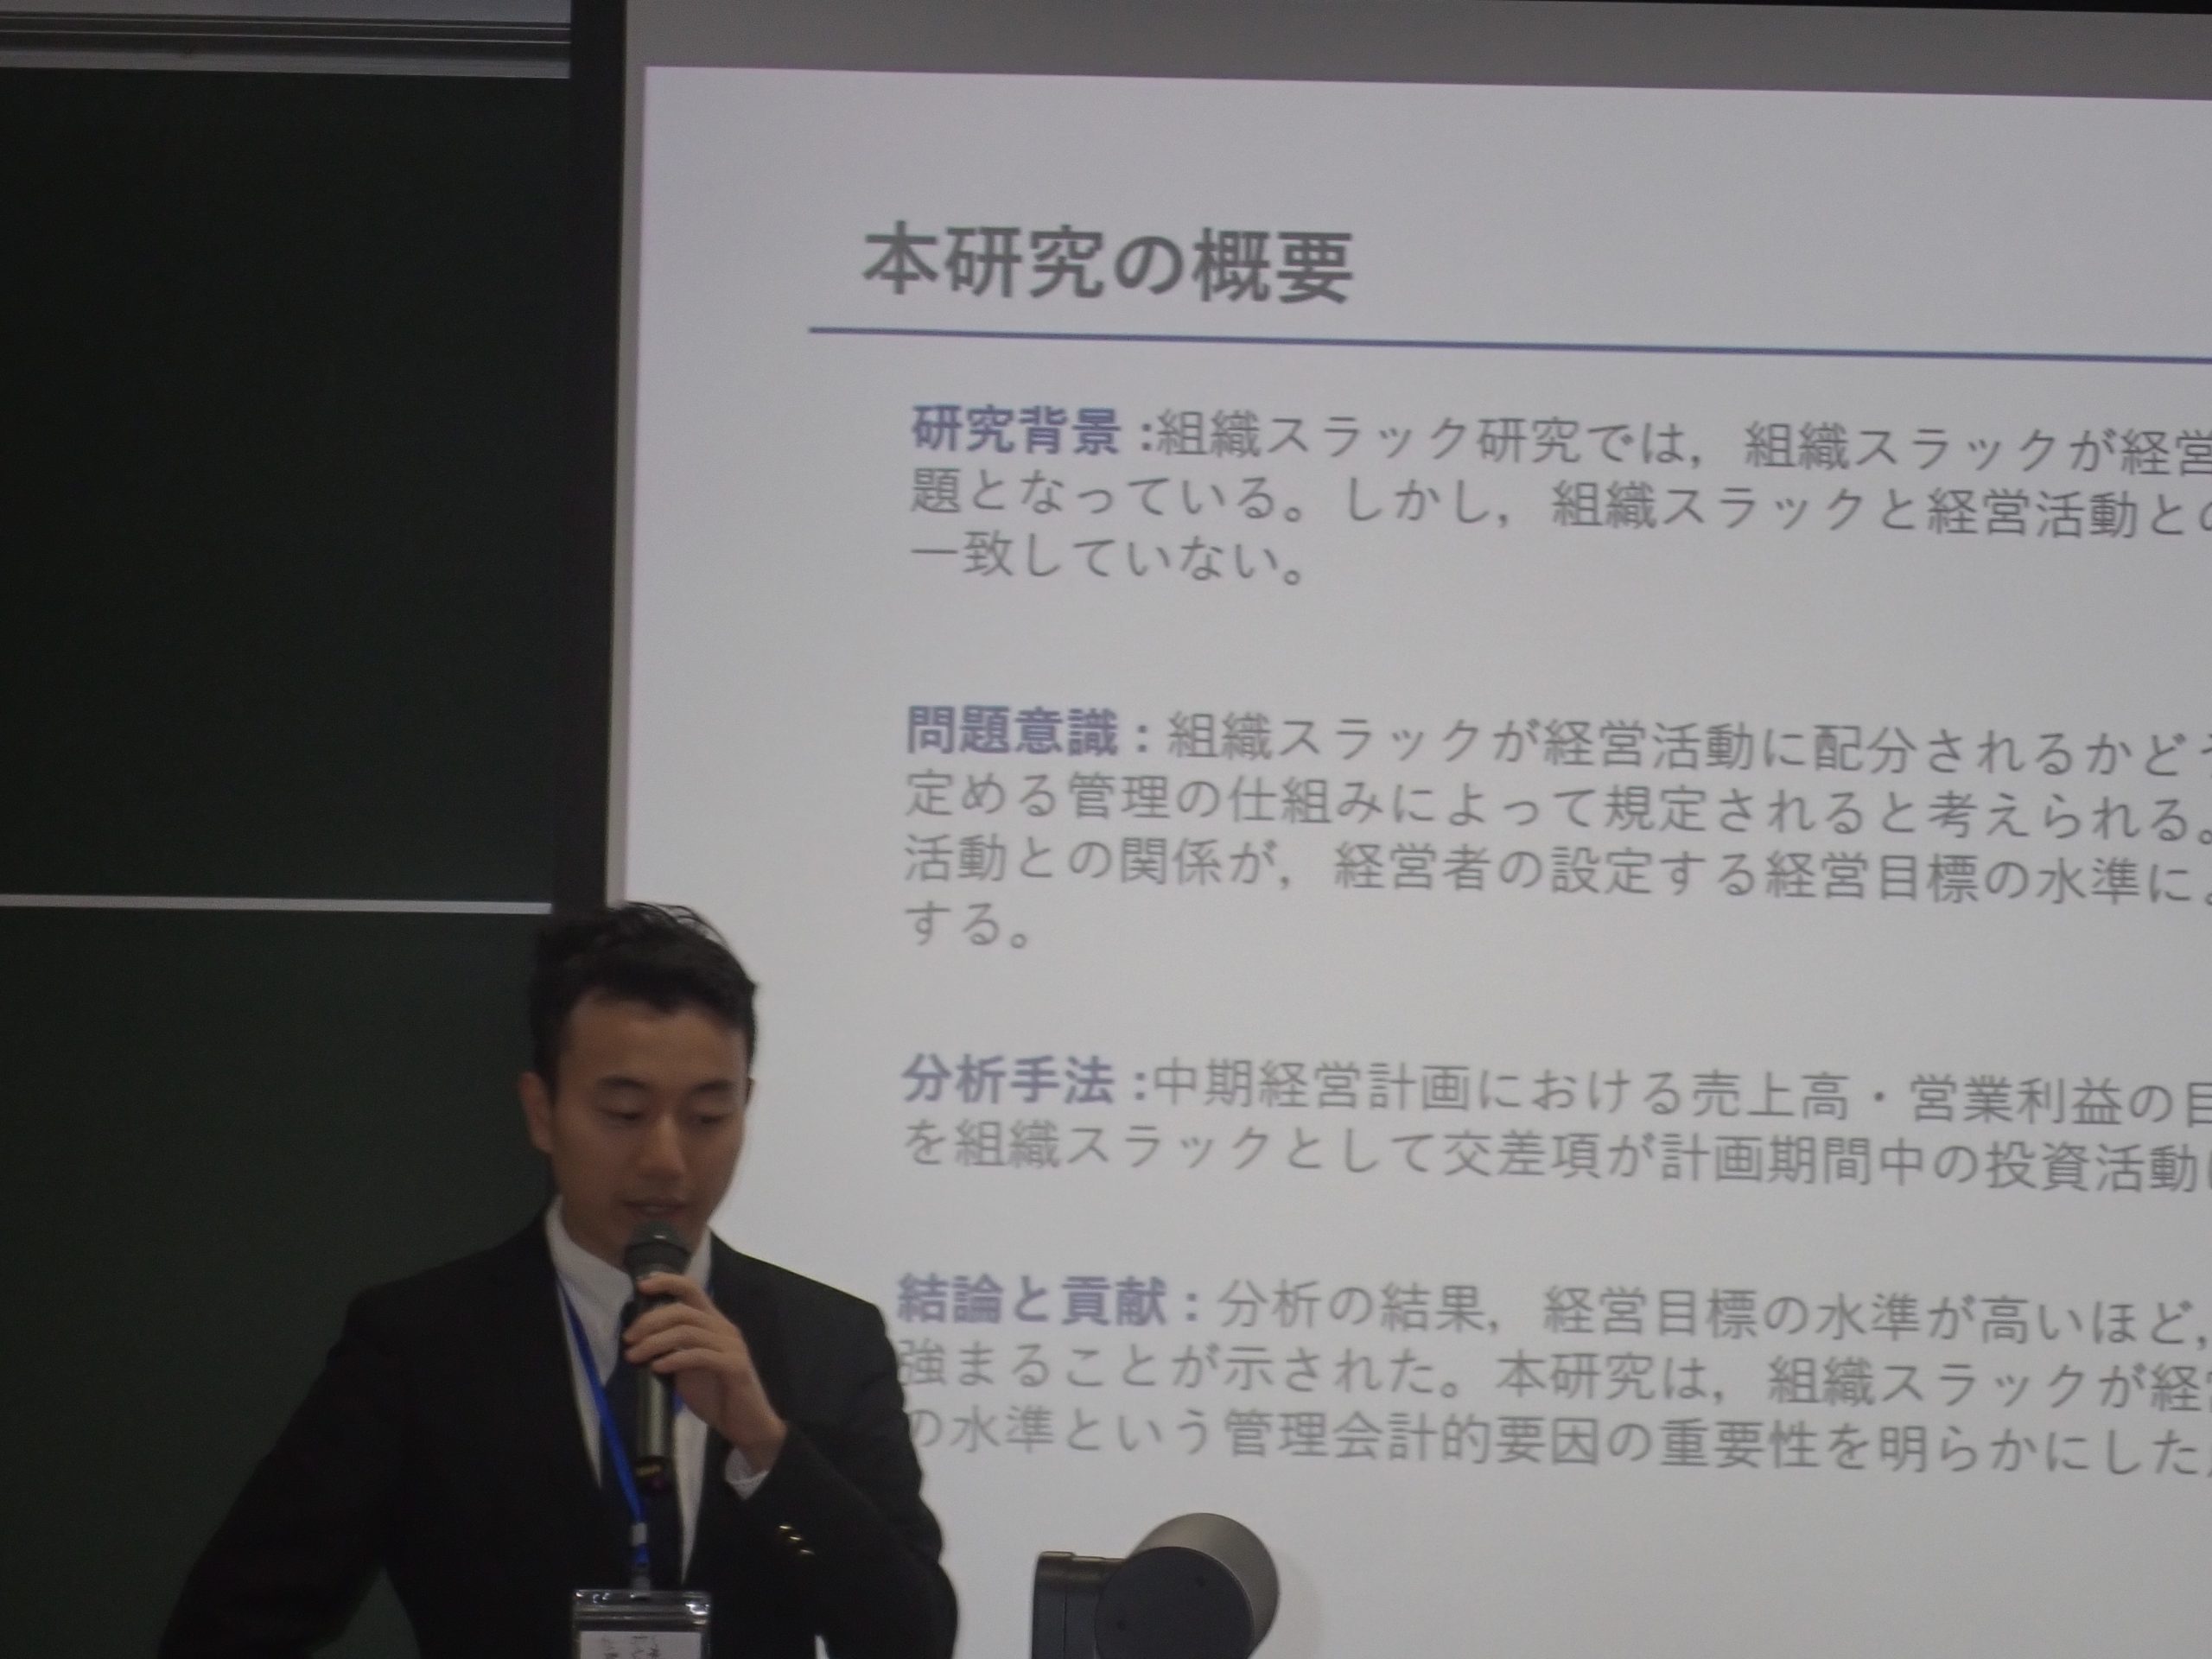
報告者:殷広為氏 (近畿大学商学研究科 博士後期課程)
論題:組織スラックと経営目標の水準との組合わせが経営活動に及ぼす影響
   ―中期経営計画に基づく実証分析―

 本報告では、経営スラックと経営者が設定した経営目標の水準が経営活動に及ぼす影響について検討している。つまり、経営スラックを「企業が保有する資源のうち、事業の遂行に必要な水準を超えて存在する余剰資源」と定義したうえで、経営スラックが経営活動に配分される程度は、経営者が設定した経営目標水準に依存するという仮説を設定し、企業の公表データを用いて分析している。
 具体的には、2000年から2022年に日経500種を構成した銘柄に指定された企業が公表した中期経営計画に基づいてサンプルを抽出し、経営スラックの代理変数として現金保有量、経営目標水準の代理変数として①中期経営計画の売上高の目標値ないし②営業利益の目標値を置き、経営活動の代理変数である固定資産投資活動への影響を検証した。
 その結果、組織スラックと経営目標水準の交互作用項が経営活動へ影響を与えることが概ね示された。
 質疑応答を通じて、経営スラックや経営活動の意味や代理変数が何を示しているのかについて議論された。

第2報告
報告者:伊藤正隆氏 (同志社大学商学部 准教授)、窪田祐一氏 (南山大学経営学部 教授)、近藤隆史氏(京都産業大学経営学部 教授)、中川優氏 (同志社大学商学部 教授)
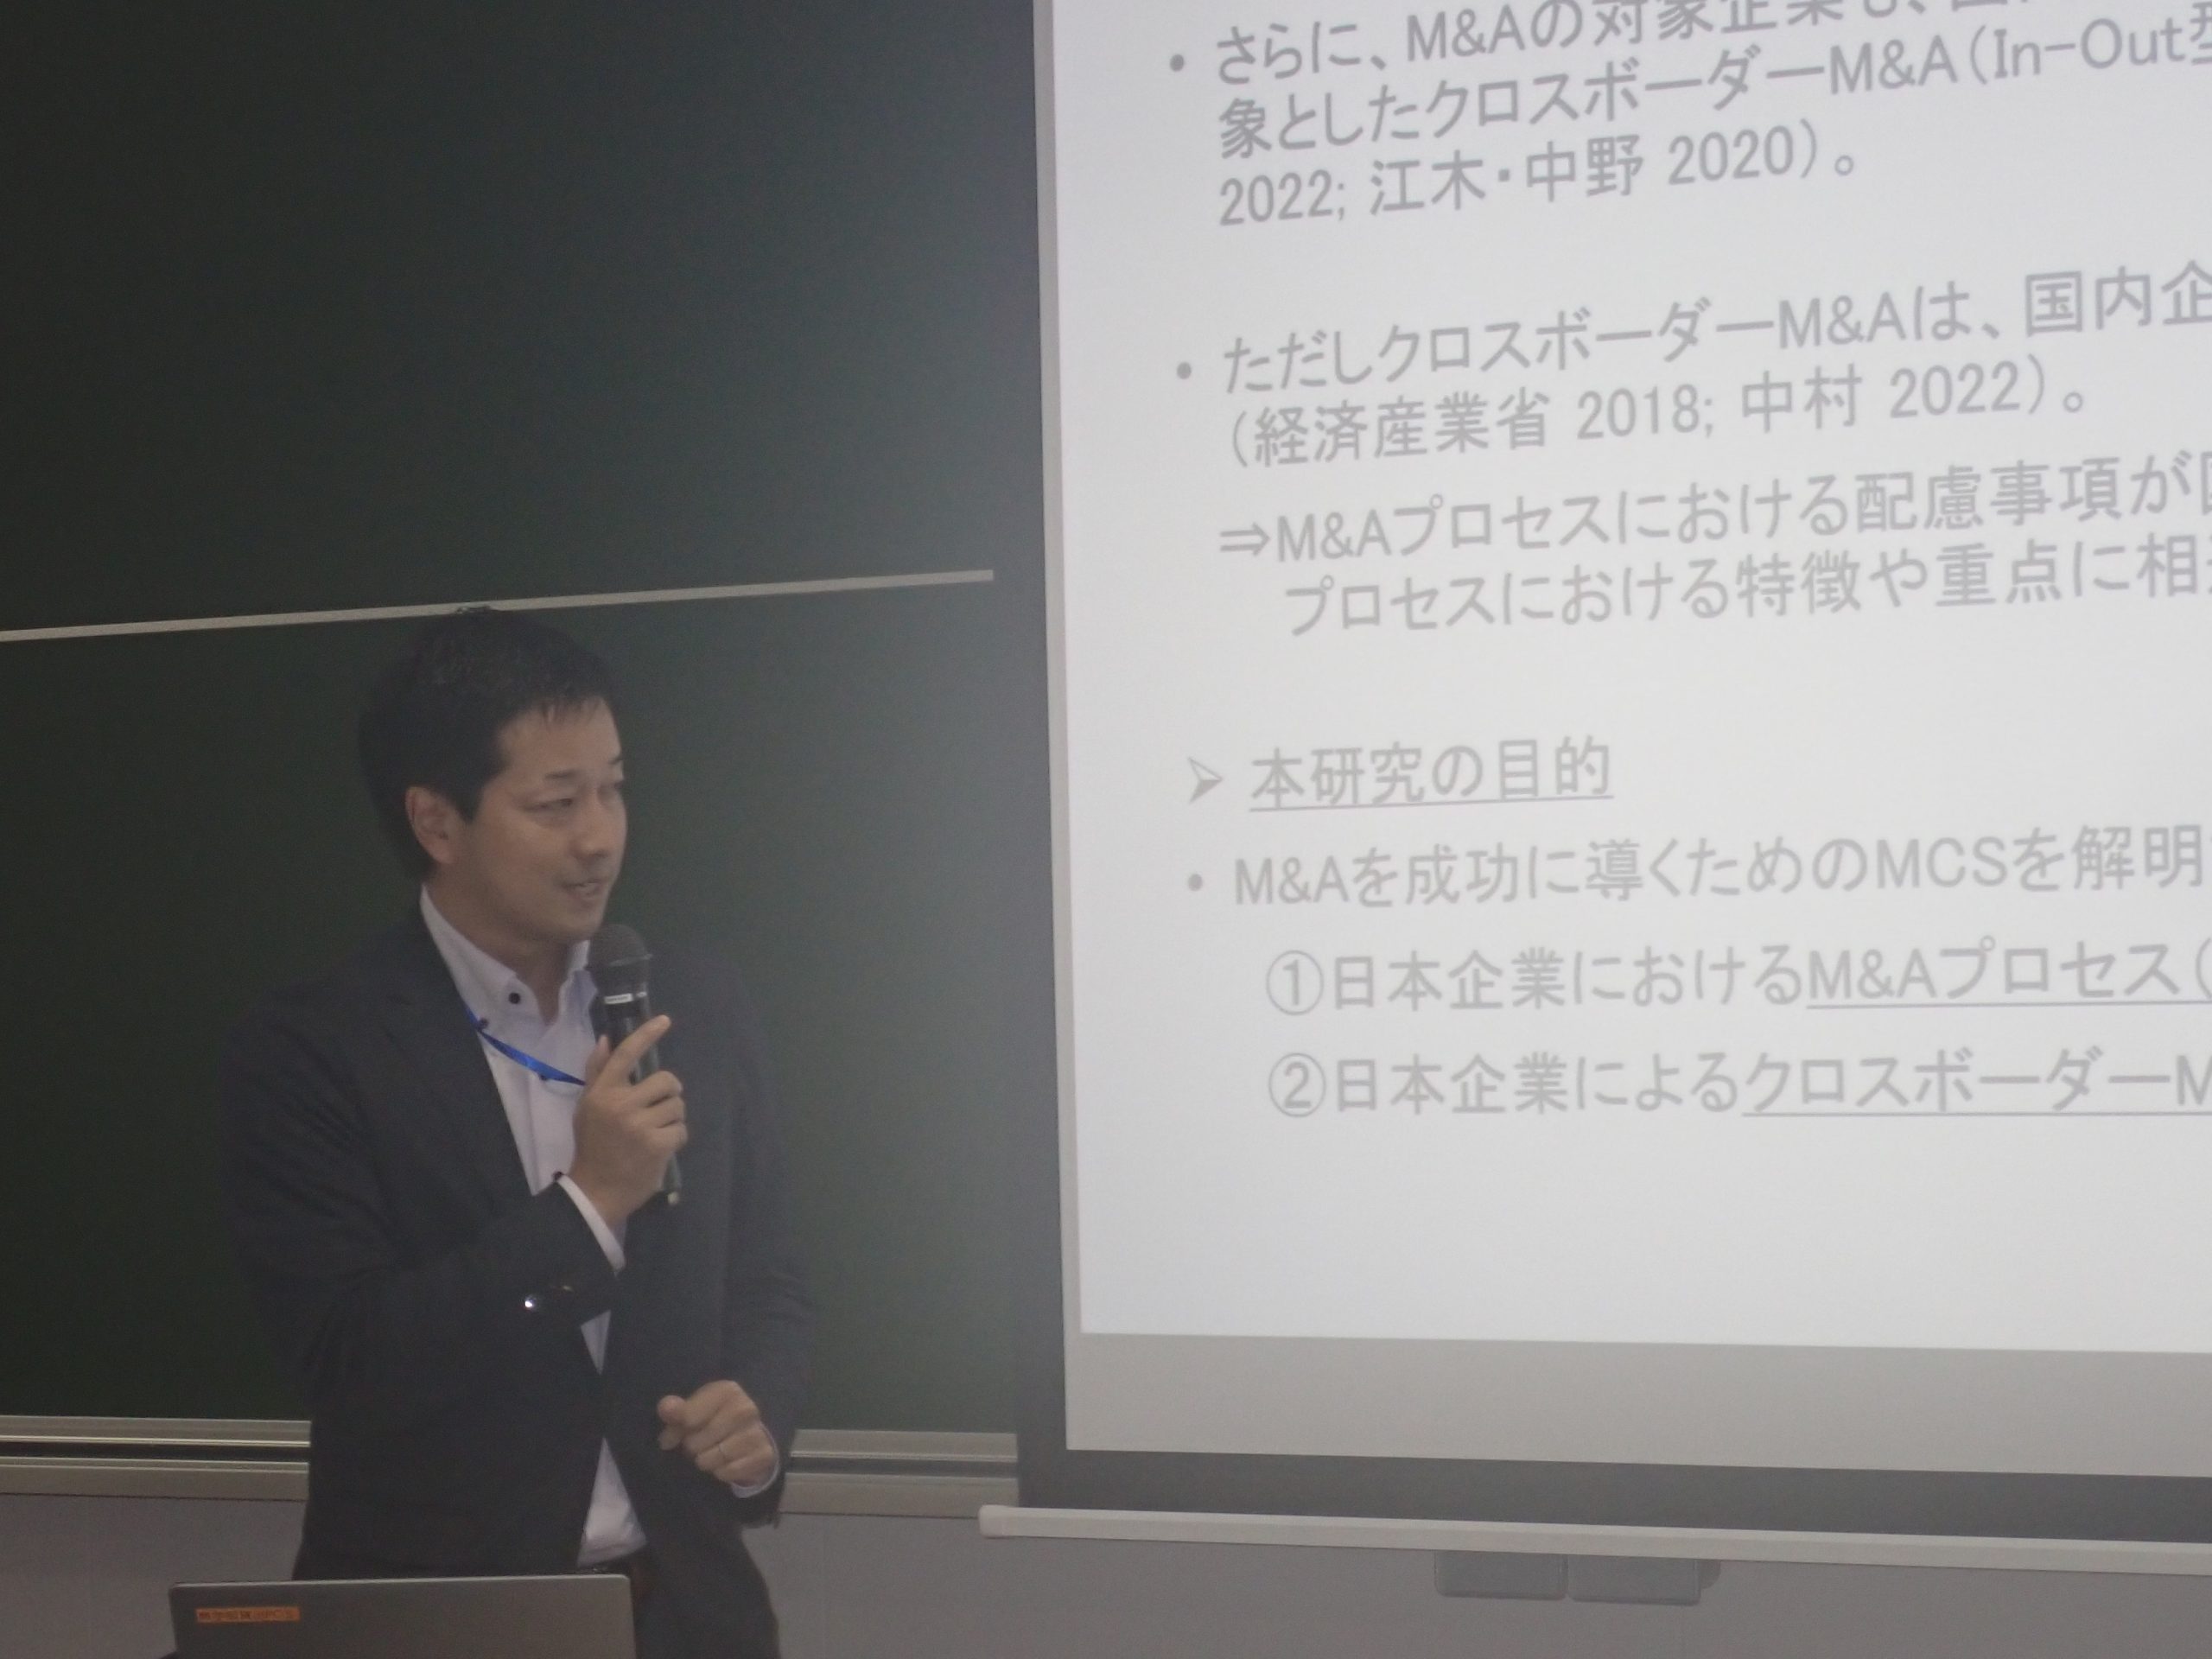
論題:日本企業におけるM&Aプロセスの実態とクロスボーダーM&Aの特徴
   ―管理会計研究の観点から―

 本報告では、東京証券取引所のプライム市場に上場している製造企業、および、日本国内における資本金3億円以上の非上場製造企業の経営企画、財務・経理、あるいは総務の担当役員を対象とした質問票調査に基づいて、日本企業におけるM&A(企業の合併と買収)とPMI (M&A後の経営統合) プロセスの実態について検討された。
 具体的には、①実施したM&Aの規模や時期といったM&Aの基本事項、②M&A実施前の体制やプロセスの内容といったM&Aの実施体制、③M&A実施後の統合内容や評価といったM&A後の状況が質問項目ごとに紹介された。
 加えて複雑でリスクが高いクロスボーダーM&A (国境を越えて実施されるM&A)の特徴についても検討された。
 質疑応答を通じて、M&Aの種類や目的による違いや今後の研究展開可能性について議論された。

第3報告
報告者:坂口順也氏 (関西大学会計研究科 教授)、武山幸司氏 (愛知県立芸術大学 特命教授)
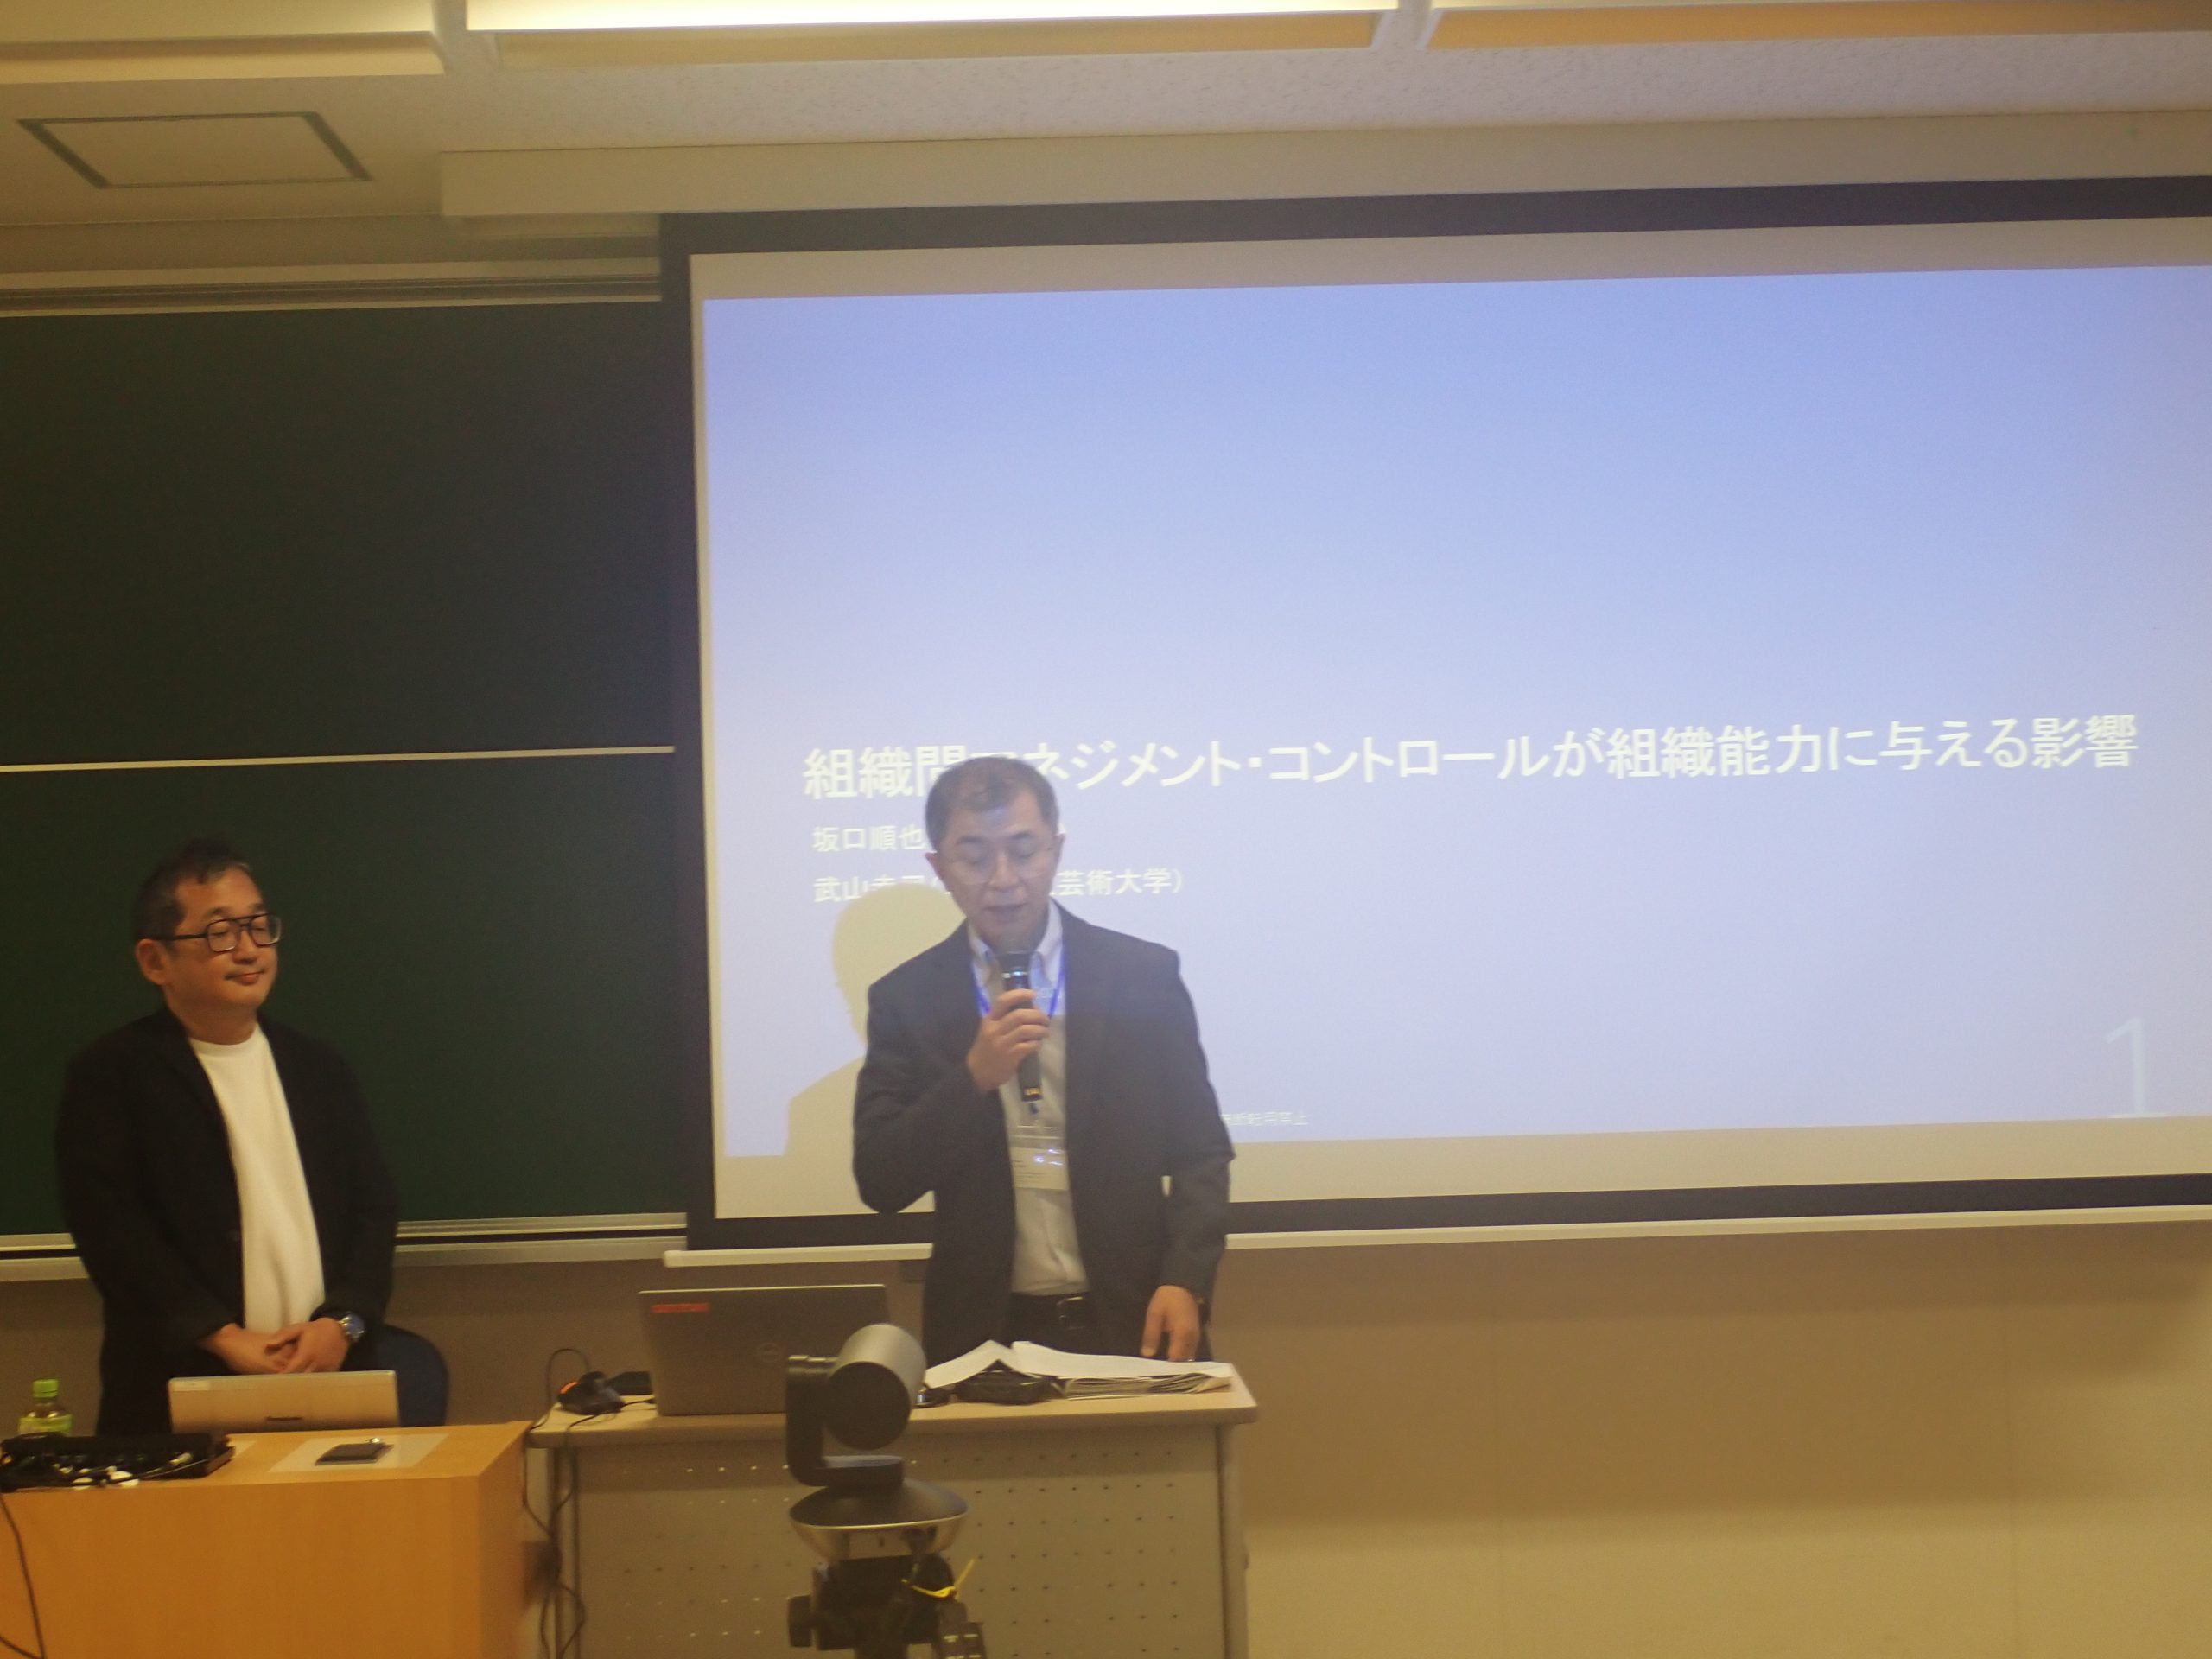
論題:組織間マネジメント・コントロールが組織能力に与える影響

 本報告では、協力先企業へ実施される組織間マネジメント・コントロールが、自社の組織能力構築に与える影響について検討している。
 具体的には、東証プライム市場に上場する加工組立型(機械、電気機器、輸送用機器、精密機器)企業の設計開発担当者を主たる対象とした質問票調査に基づき、①「進捗状況の把握・評価と手順に沿った行動の確認」と定義されるモニタリング/評価、 ②「取引相手の担当者とのコミュニケーションを基礎とした情報や問題の共有」と定義される担当者とのインタ―ラクションが、「変化に対応する、あるいは、自ら変化を作り出すように資源を活用するルーチン/プロセス」へ与える影響について分析している。
 その結果、①モニタリング/評価が組織能力に正の影響を与えるという仮説は支持されたものの、②担当者とのインタ―ラクションが組織能力に正の影響を与えるという結果は支持されなかった。ただし、モニタリング/評価と担当者とのインタ―ラクションの正の影響は組織能力へ補完的に作用するという結果を示した。またこれらの効果は新規組織能力構築において顕著にみられることが追加分析において示された。
質疑応答を通じて、先行研究からみた本研究の位置づけや貢献について議論された。

 以上の特別講演、自由論題3報告のいずれにおいても報告後の質疑応答では参加者と報告者との間で活発な議論が交わされ、盛会のうちに、全プログラムが終了し、中川部会準備委員長による挨拶をもって閉会した。

2026年度 第3回フォーラムのご案内

日本管理会計学会 会員各位

拝啓 清秋の候、会員の皆様におかれましては、ますますご清祥のこととお慶び申し上げます。
 さて、日本管理会計学会2026年度第3回フォーラムを下記のとおり開催いたします。また、フォーラム終了後には、会員の皆様に親睦を深めていただくべく、懇親会をご用意しております。何卒、万障お繰り合わせの上、ご参加を賜りますようお願い申し上げます。
 ご参加予定の皆様におかれましては、準備の都合上、11月20日(金)までに下記リンク先の参加申込フォームよりお申し込みください。ご不明な点がございましたら、大槻(otsukimeiji.ac.jp)までお問い合わせください。
 多くの皆様のご参加を心よりお待ちしております。

敬具

記

【日 時】
2026年11月28日(土)     
フォーラム:15:00~18:00(受付開始 14:30)
懇 親 会:18:30~20:30

【会 場】
明治大学駿河台キャンパス リバティタワー3階 1031教室
〒101-8301 東京都千代田区神田駿河台1-1
アクセス・マップ
https://www.meiji.ac.jp/koho/campus_guide/suruga/access.html

JR中央線・総武線/御茶ノ水駅下車 徒歩約3分
東京メトロ丸ノ内線/御茶ノ水駅下車 徒歩約3分
東京メトロ千代田線/新御茶ノ水駅下車 徒歩約5分
都営地下鉄三田線・新宿線、東京メトロ半蔵門線/神保町駅 下車 徒歩約5分

【方 式】
対面(オンライン配信はいたしません)

【参加費】
フォーラム:無料 懇親会:5,000円

【申込み】
参加申込フォーム:https://forms.gle/UjfzR92ms6yxt5WEA

※懇親会のお申込みは、定員(65名)になり次第、締め切らせていただきます。

《プログラム》

13:30~14:50

常務理事会

 明治大学駿河台研究棟4階 第一会議室

15:00~15:05

開会挨拶

 伊藤 克容 氏 (日本管理会計学会 会長/成蹊大学) 

15:10~16:10

特別講演 

 講演者:吉松 加雄 氏 (株式会社CFOサポート 代表取締役CEO)
 論 題:「生成AI時代の管理会計実務に関する一考察」 

16:20~17:00

研究報告① 

 報告者:前田 陽 氏(明治大学)
 論 題:「日本企業におけるコントローラー機能の検討」

17:10~17:50

研究報告② 

 報告者:佐藤 寿々花 氏(明治大学大学院 経営学研究科 博士後期課程)
 論 題:「心理的安全性の醸成に向けた企業の取り組みとマネジメント・コントロール:LOCの視点からみたX社の事例」

17:55~18:00

閉会挨拶

 大槻 晴海 氏 (フォーラム準備委員長/明治大学)

18:30~20:30

懇親会

 明治大学紫紺館椿山荘6階 ラウンジ明治

以上

2026年度第3回フォーラム準備委員会(明治大学)
大槻晴海 長野史麻 平屋伸洋 森光高大


日本管理会計学会 2026年度年次全国大会記

文責:飯塚隼光(日本大学)
写真:三井さな

 日本管理会計学会2026年度年次全国大会(準備委員長:伊藤克容氏〔成蹊大学〕)が,2026年8月23日(日)から25日(火)までの3日間,成蹊大学(自由論題報告を除いてzoom配信有)において開催された。参加者は212名であり、大会期間中は活発な交流が図られた。

大会1日目
 初日は、常務理事会、理事会および各種委員会が開催された。

大会2日目
 2日目は本年度新設の実務家セッションから開始した。株式会社亀山電機様、独立行政法人国際協力機構様、株式会社善光総合研究所様、武州工業株式会社様、株式会社ワークライフ・バランス様、計5社の報告が行われた。BSC、リスク資本の配賦、介護テクノロジーを導入・定着させるための仕組みづくり、ジャストインタイム損益計算書システム、人的資本活用型のマネジメント、等多様な管理会計実践が報告された。審査の結果、上記の5社に片岡賞が授与された。個別講評については「2026年度『片岡賞』授与について」を参照されたい。
 その後会員総会が開催された。大会実行委員長挨拶並びに会長挨拶のあと、議長の選出、昨年度事業報告、2025年度収支決算報告、監査報告、2026年度事業計画、2026年度収支予算書が審議され、承認された。報告事項として会員の異動、スタディ・グループ、産学共同研究グループ、「管理会計の日」記念フォーラム、『管理会計学』の発行状況、大学生グループ研究大会(管理会計インカレ)が報告された。また、2027年度年次全国大会は、近畿大学にて開催されることが報告された。さらに、米国管理会計士協会(IMA)とのMOU締結に伴い、IMA President and CEOのMike DePrisco氏よりビデオメッセージが寄せられた。
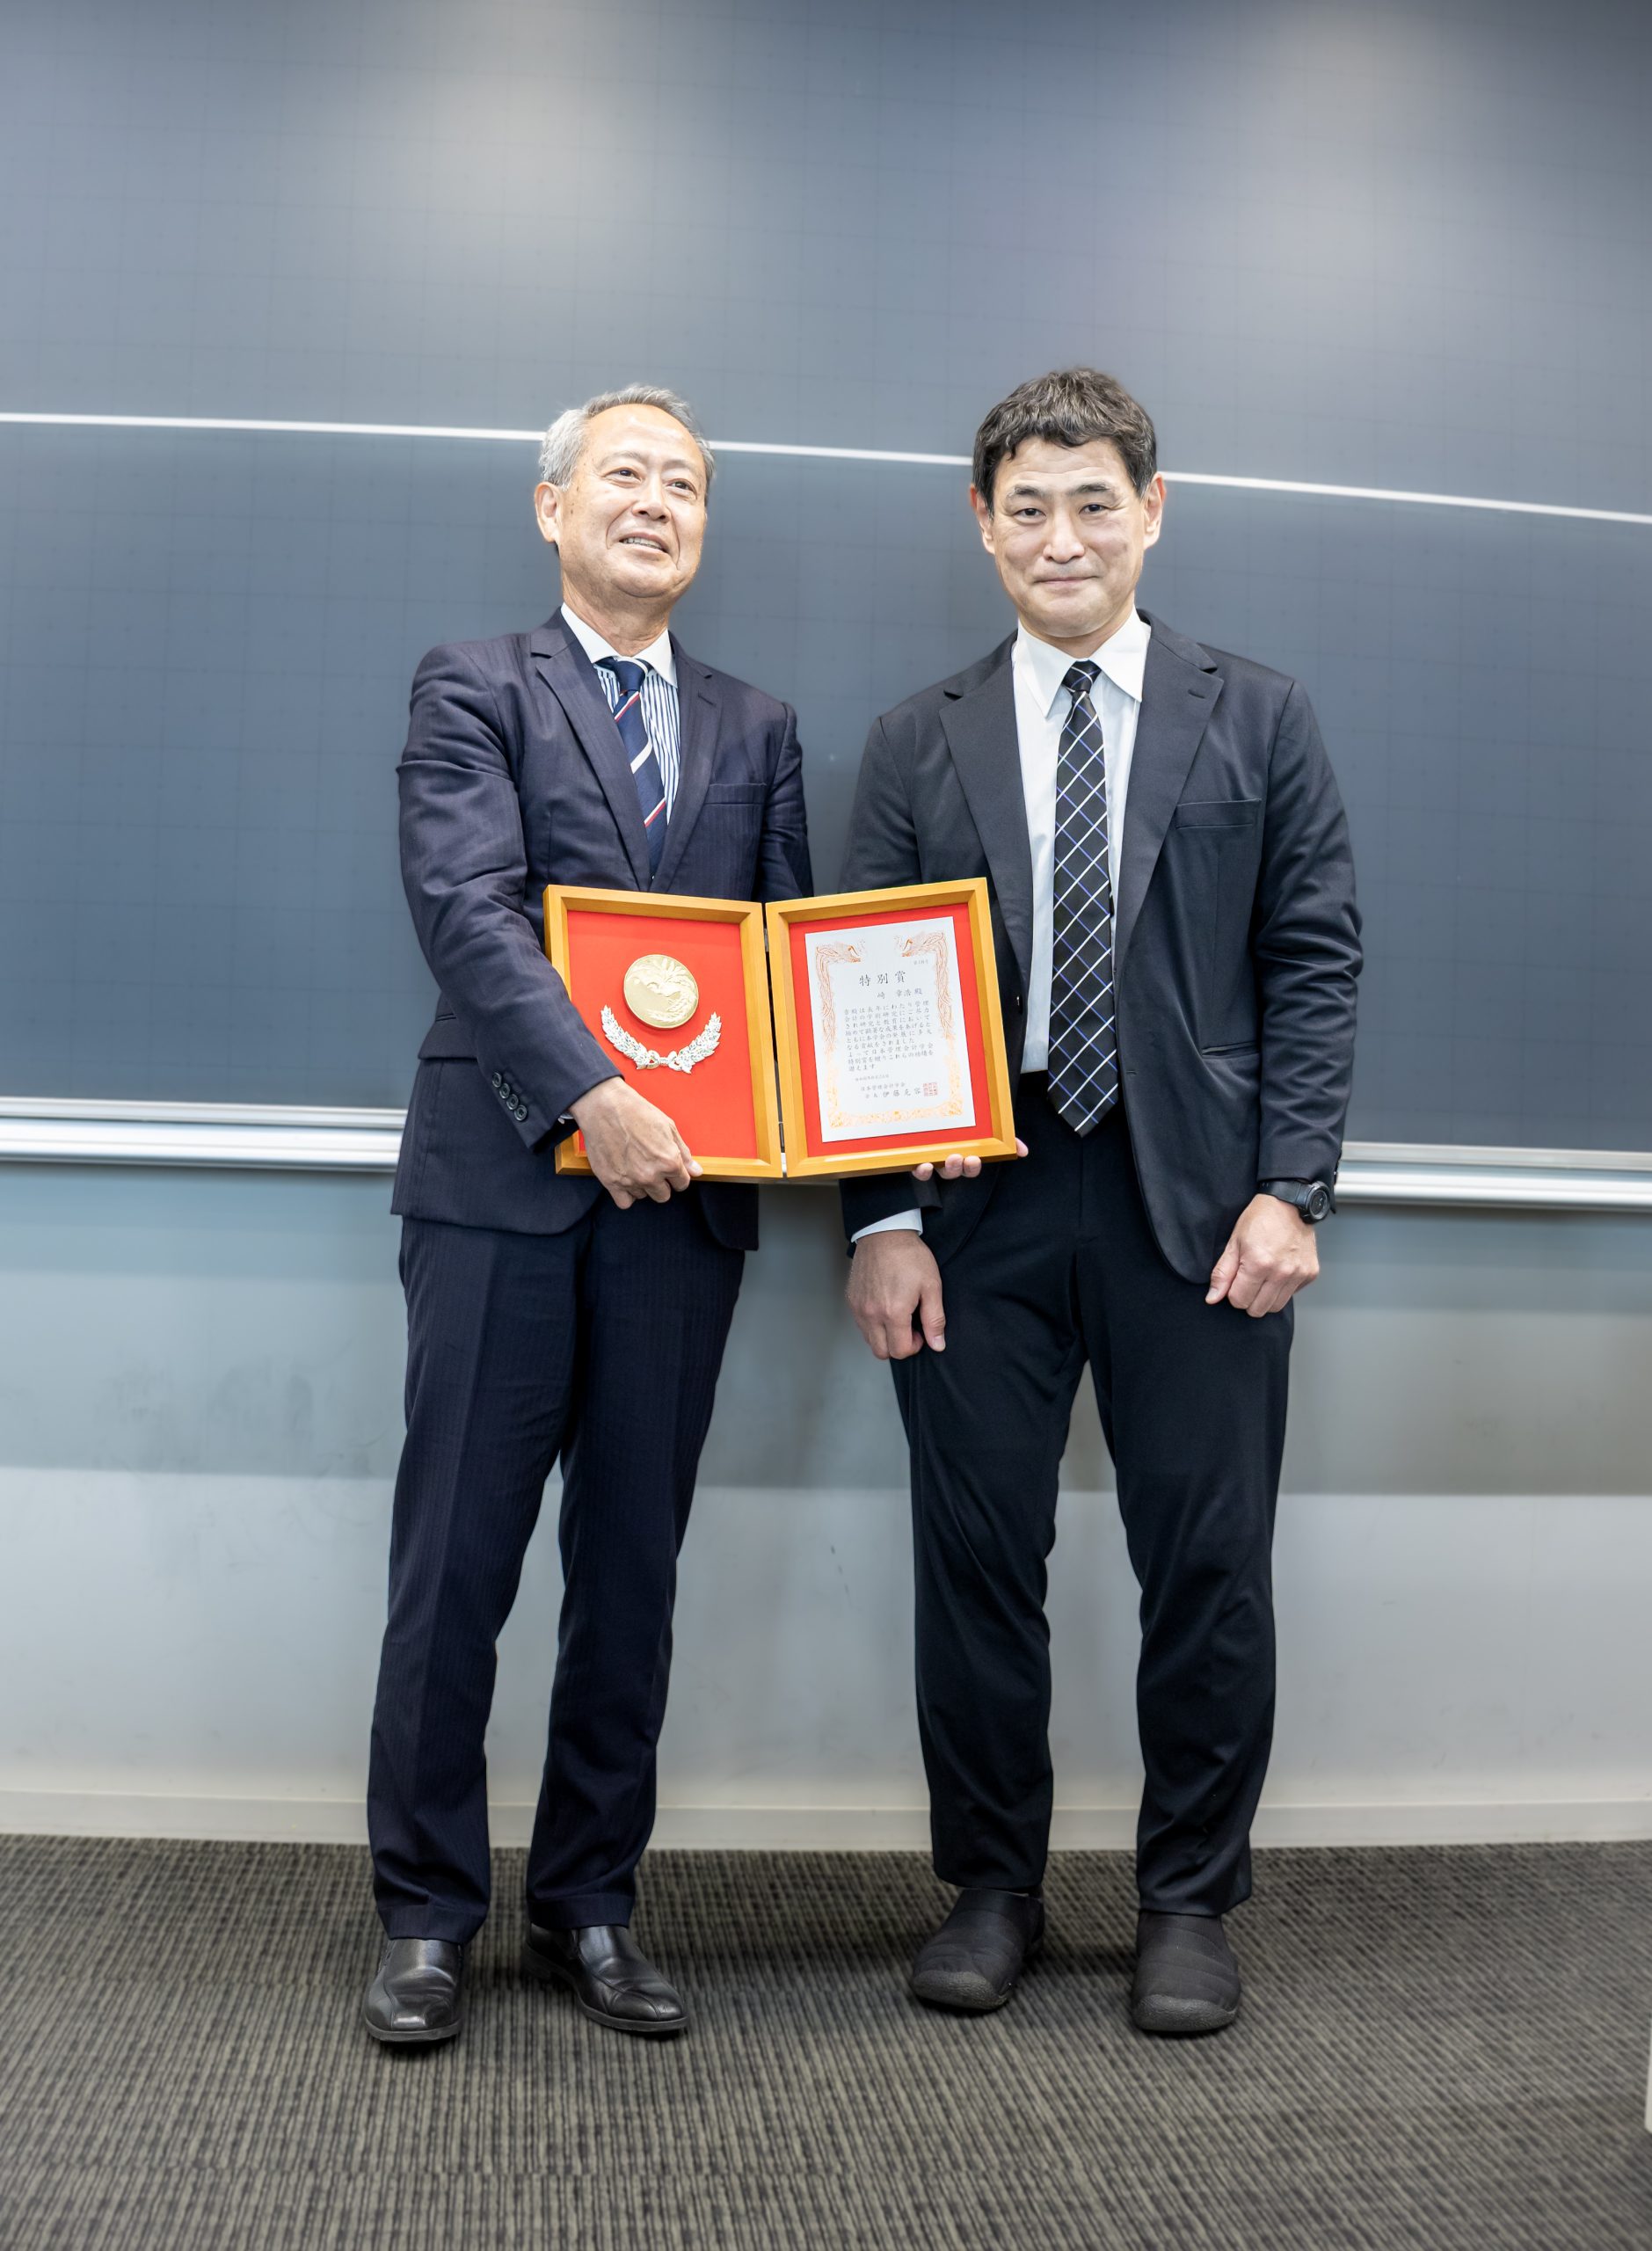
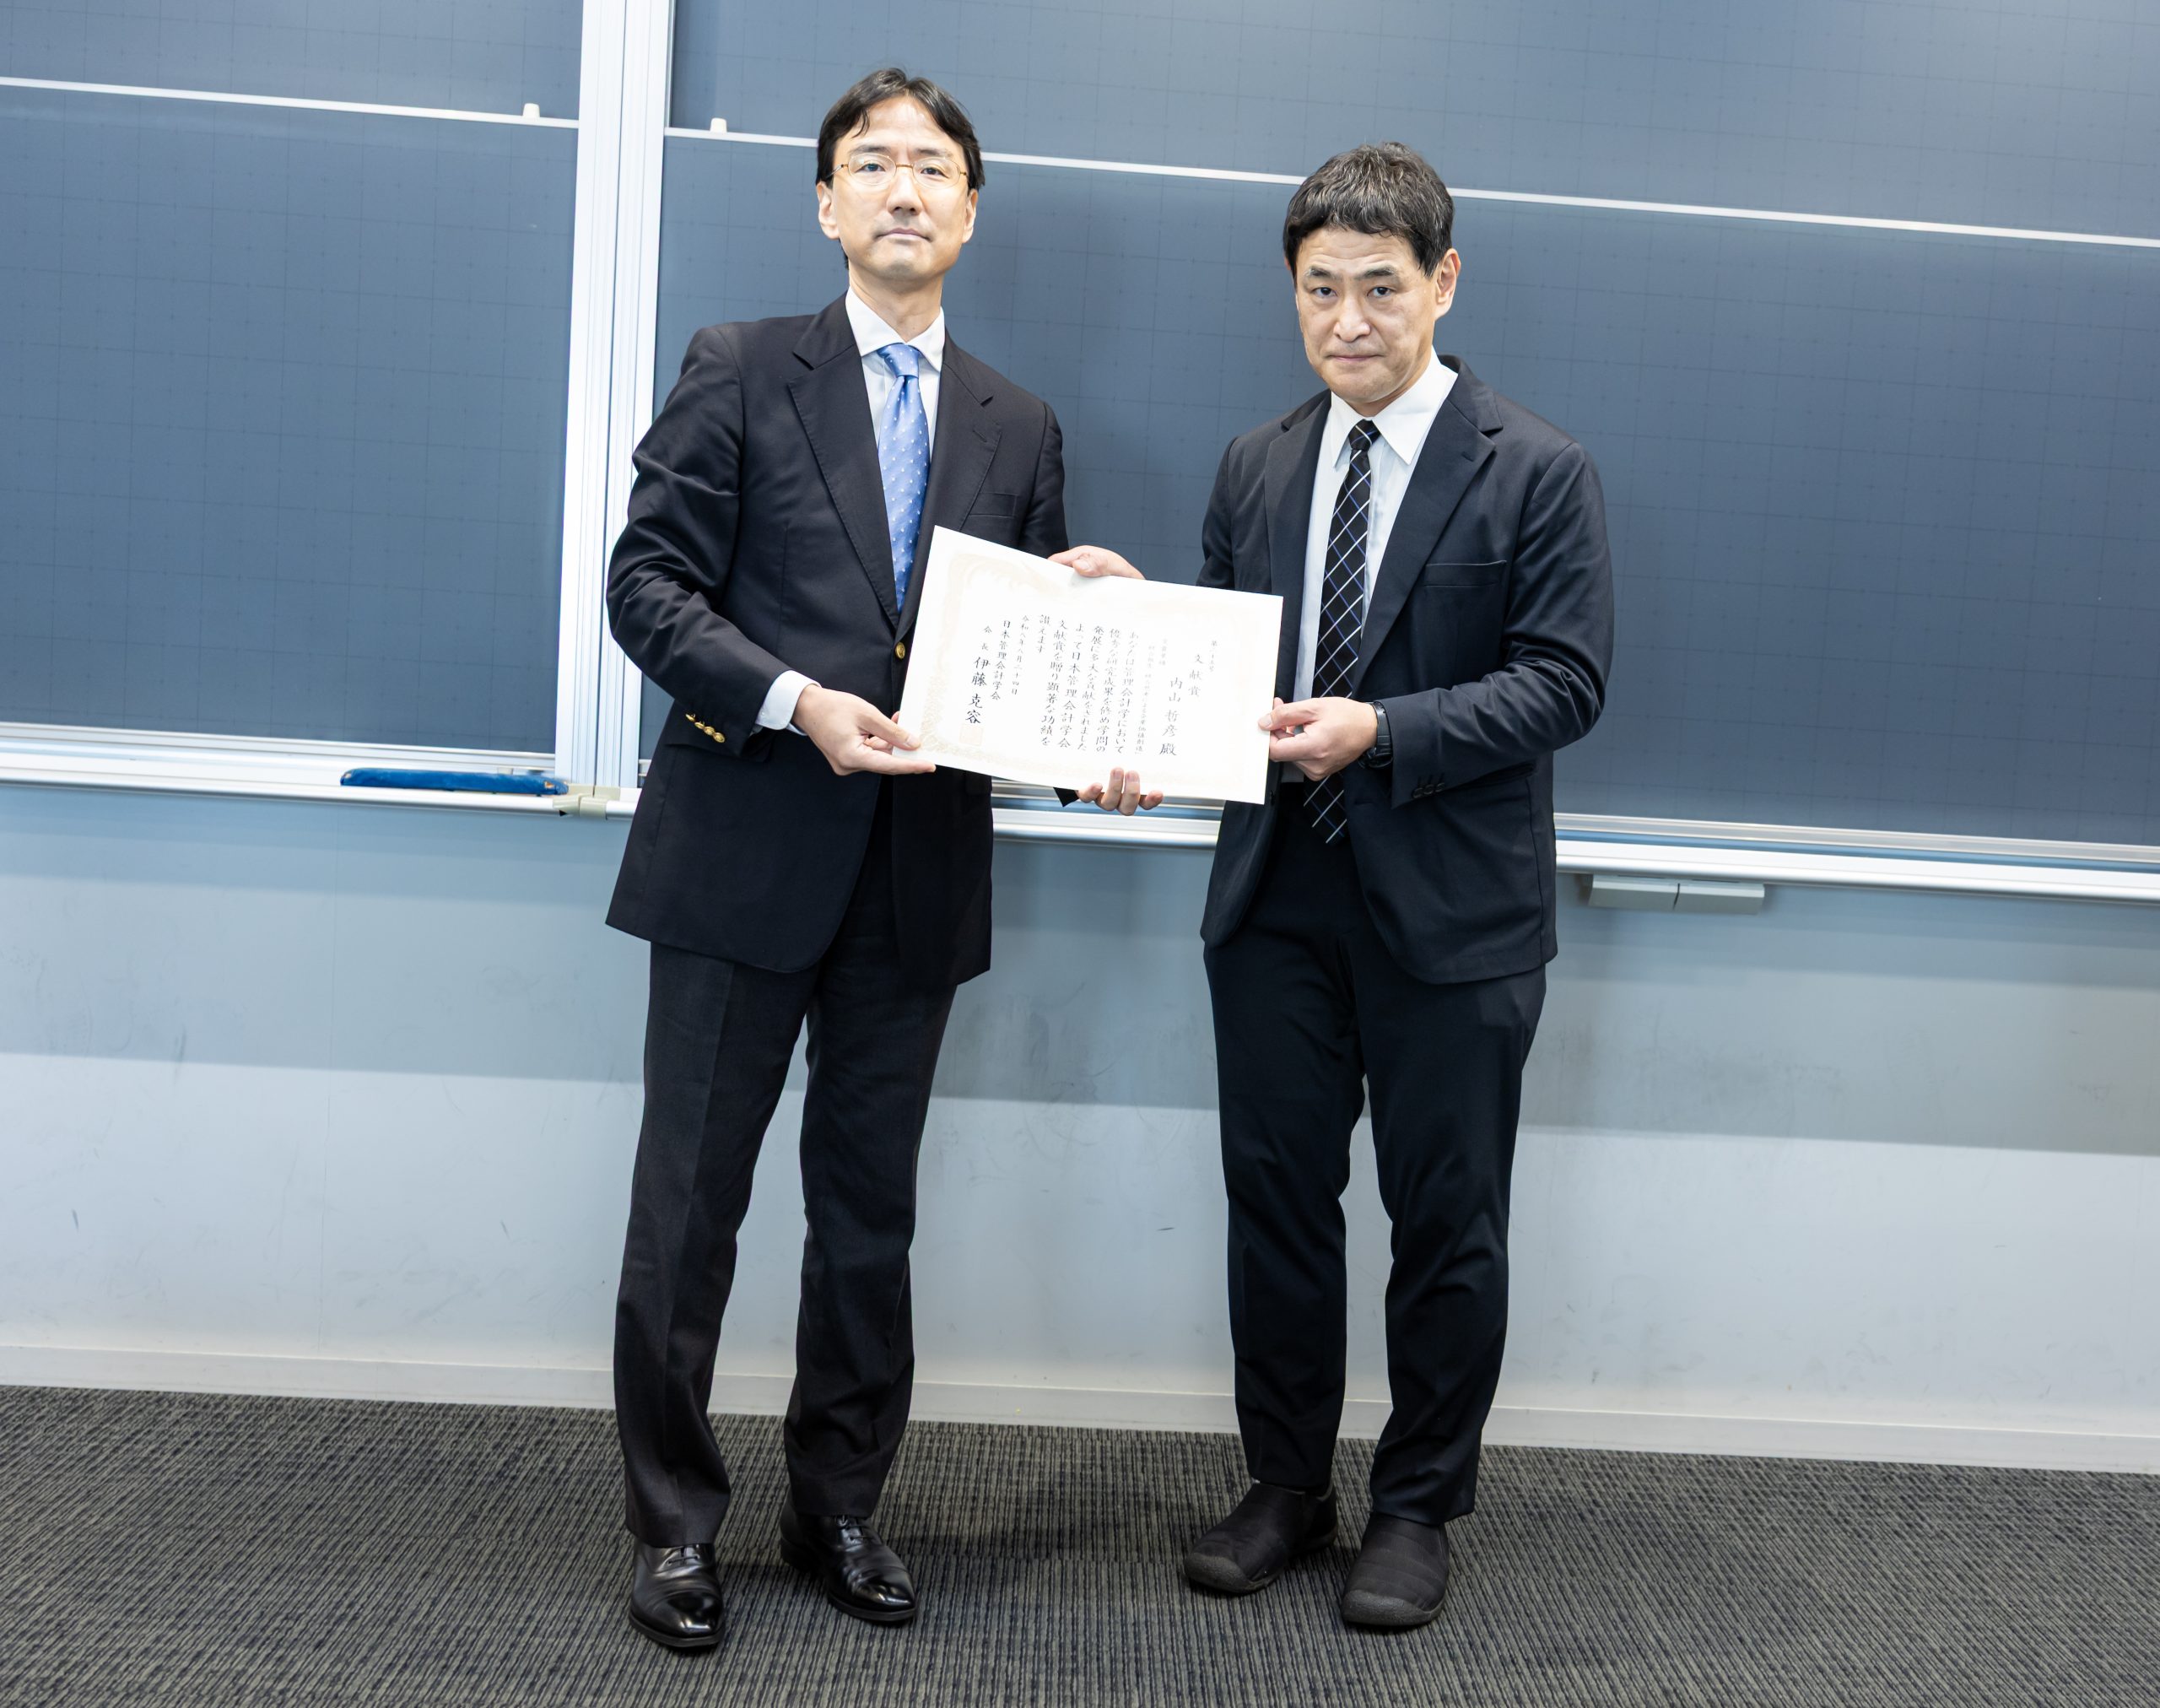
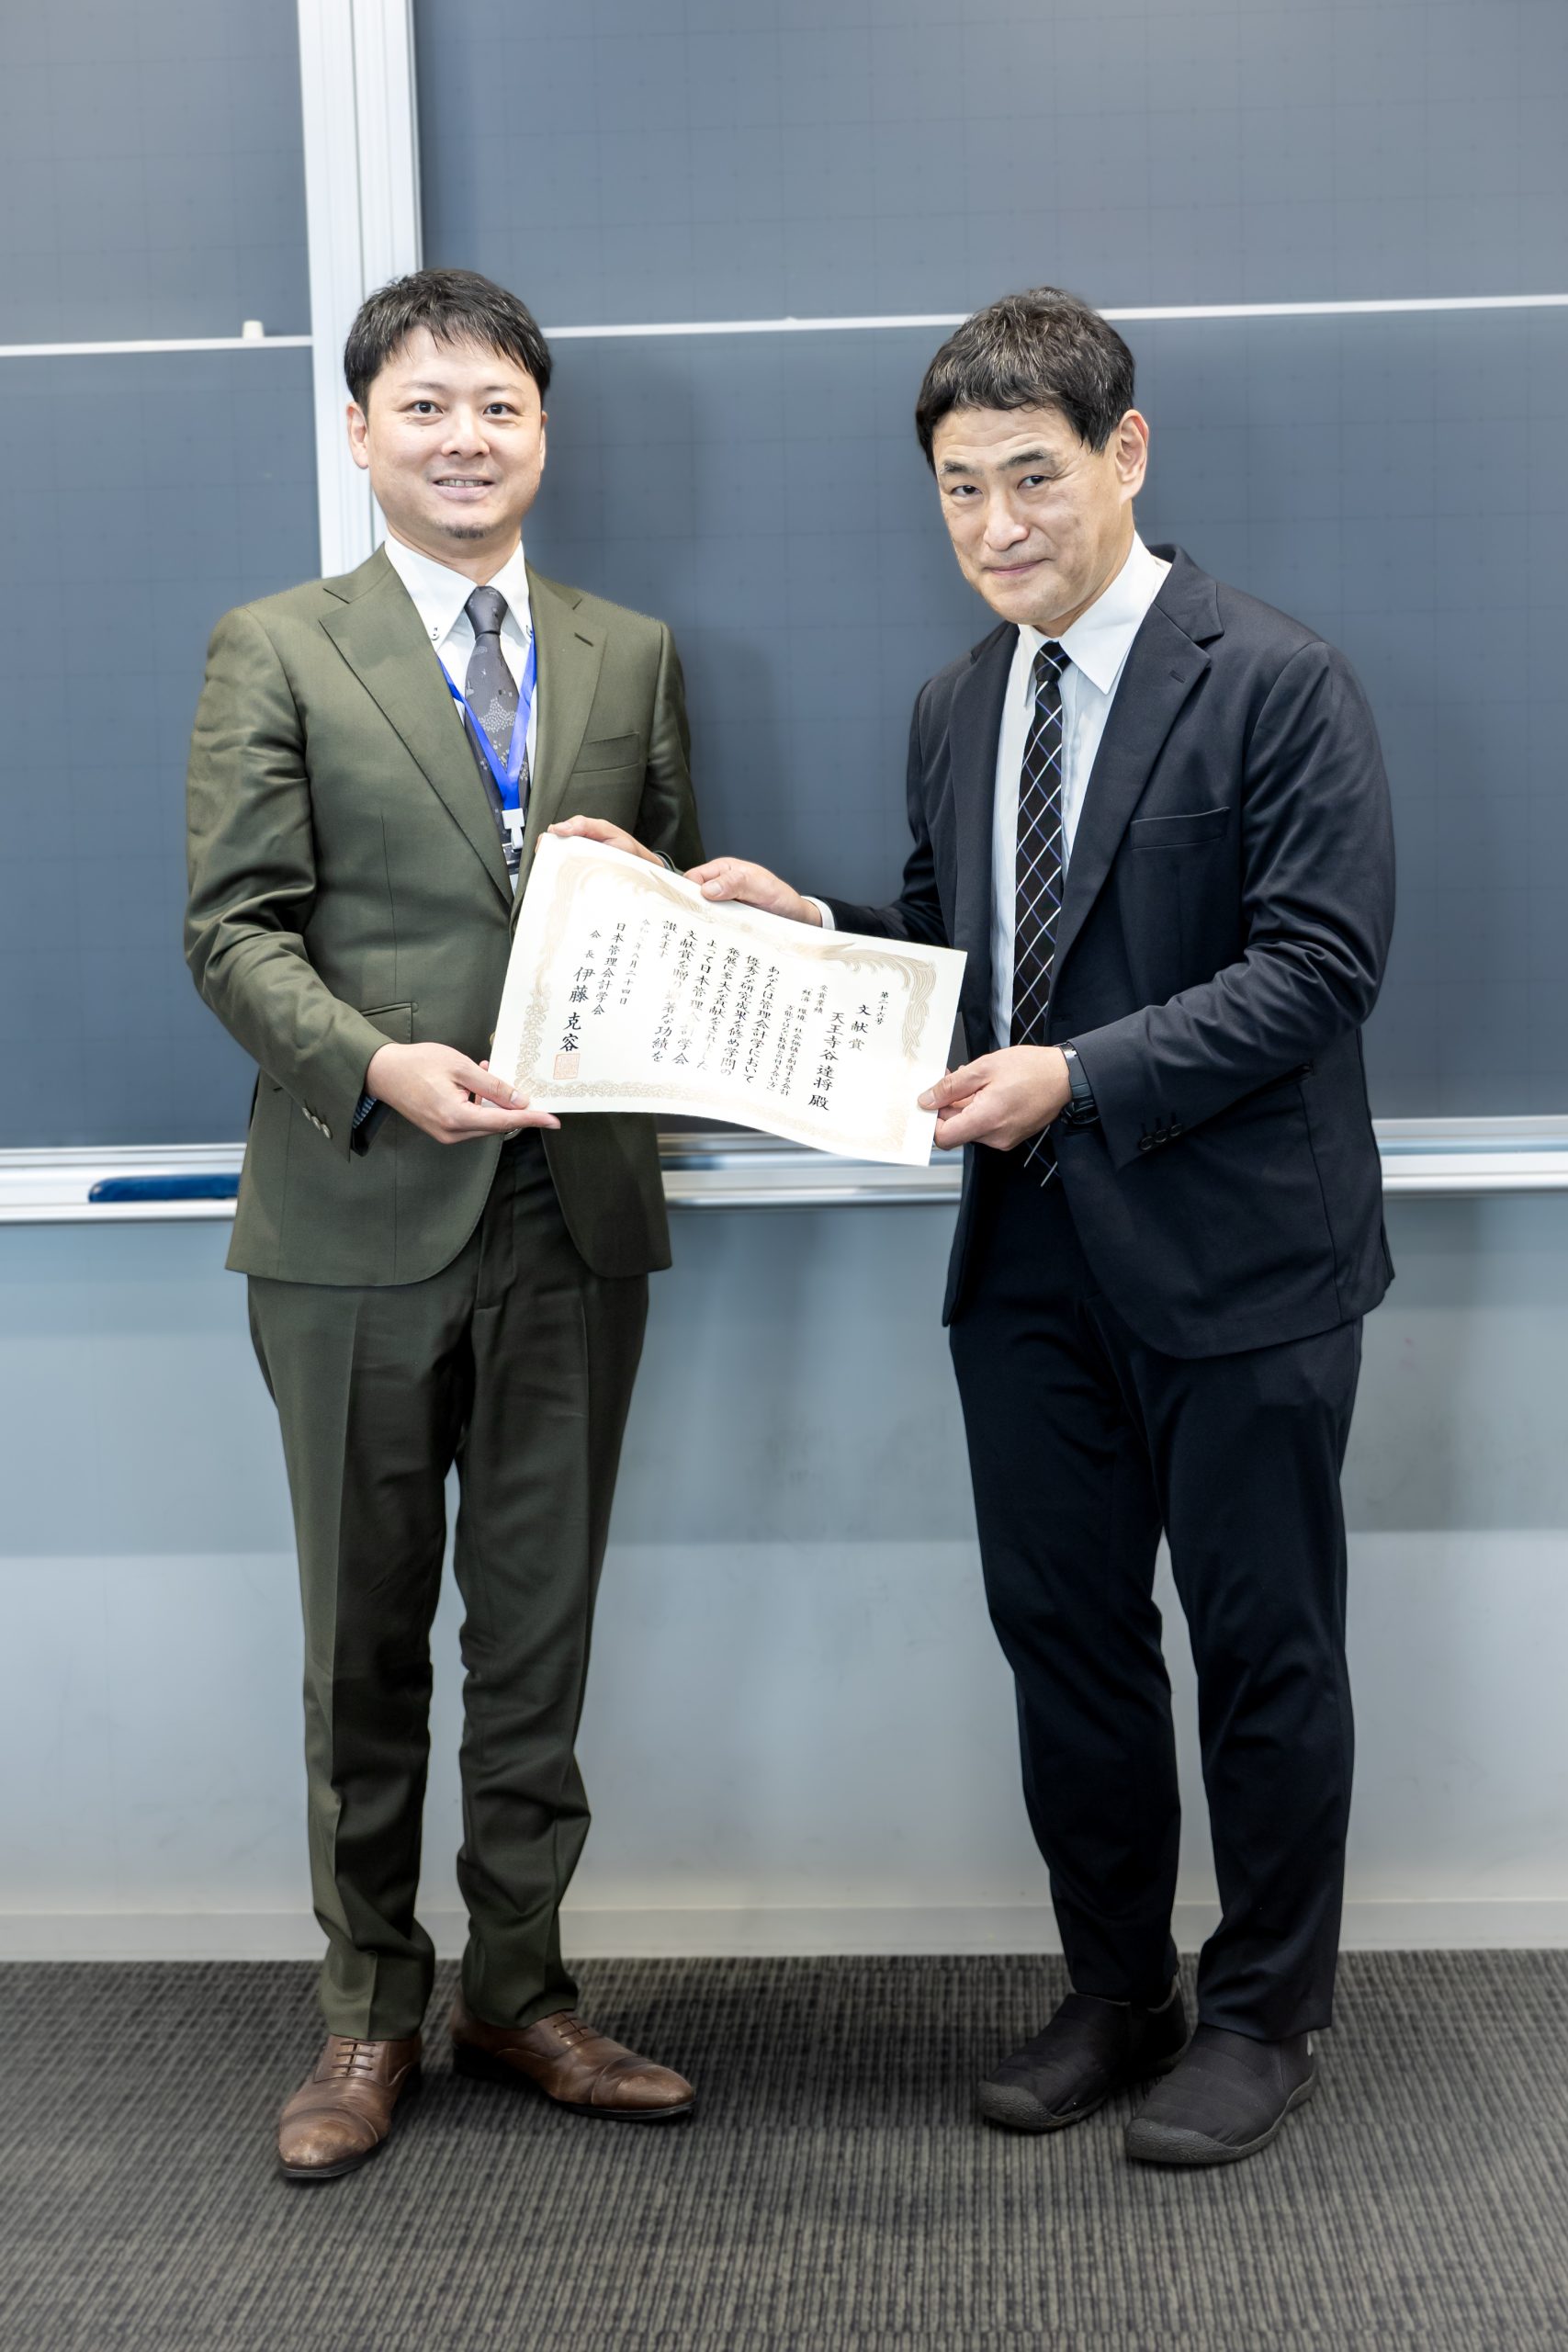
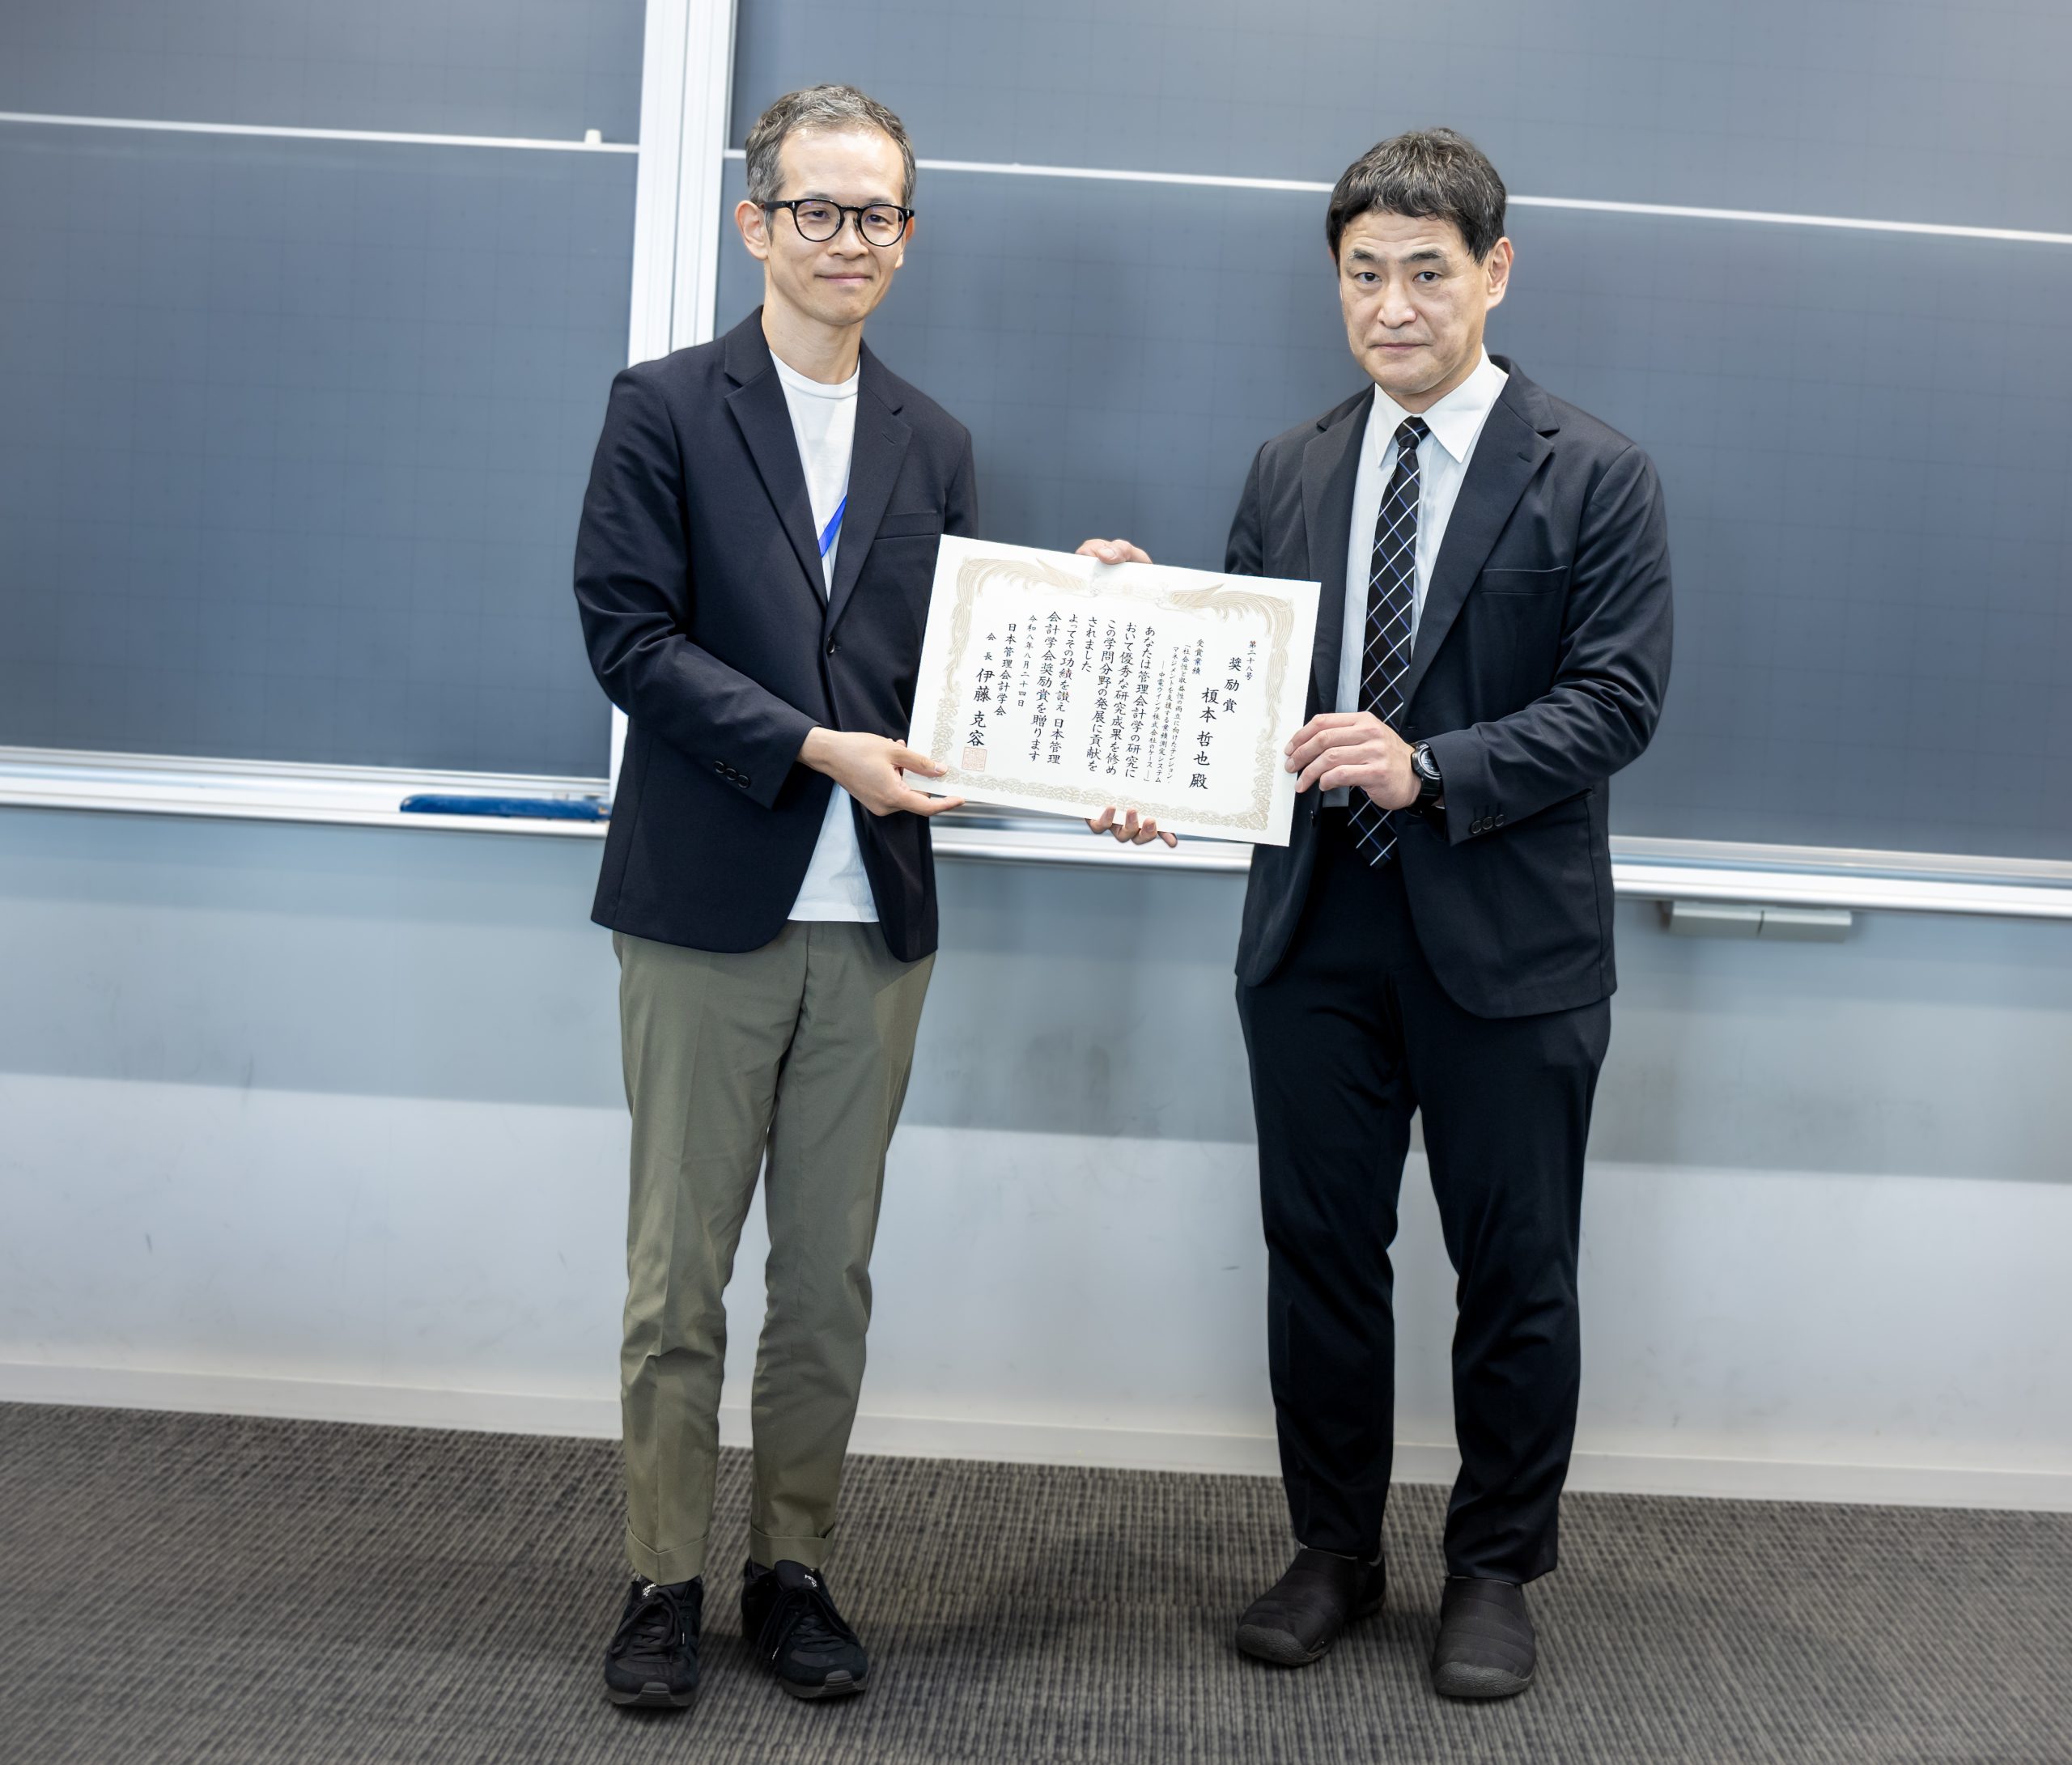
 最後に学会賞審査報告ならびに表彰式が執り行われた。受賞者は以下のとおりである。

[学会賞]
・特別賞:﨑章浩(東京国際大学)

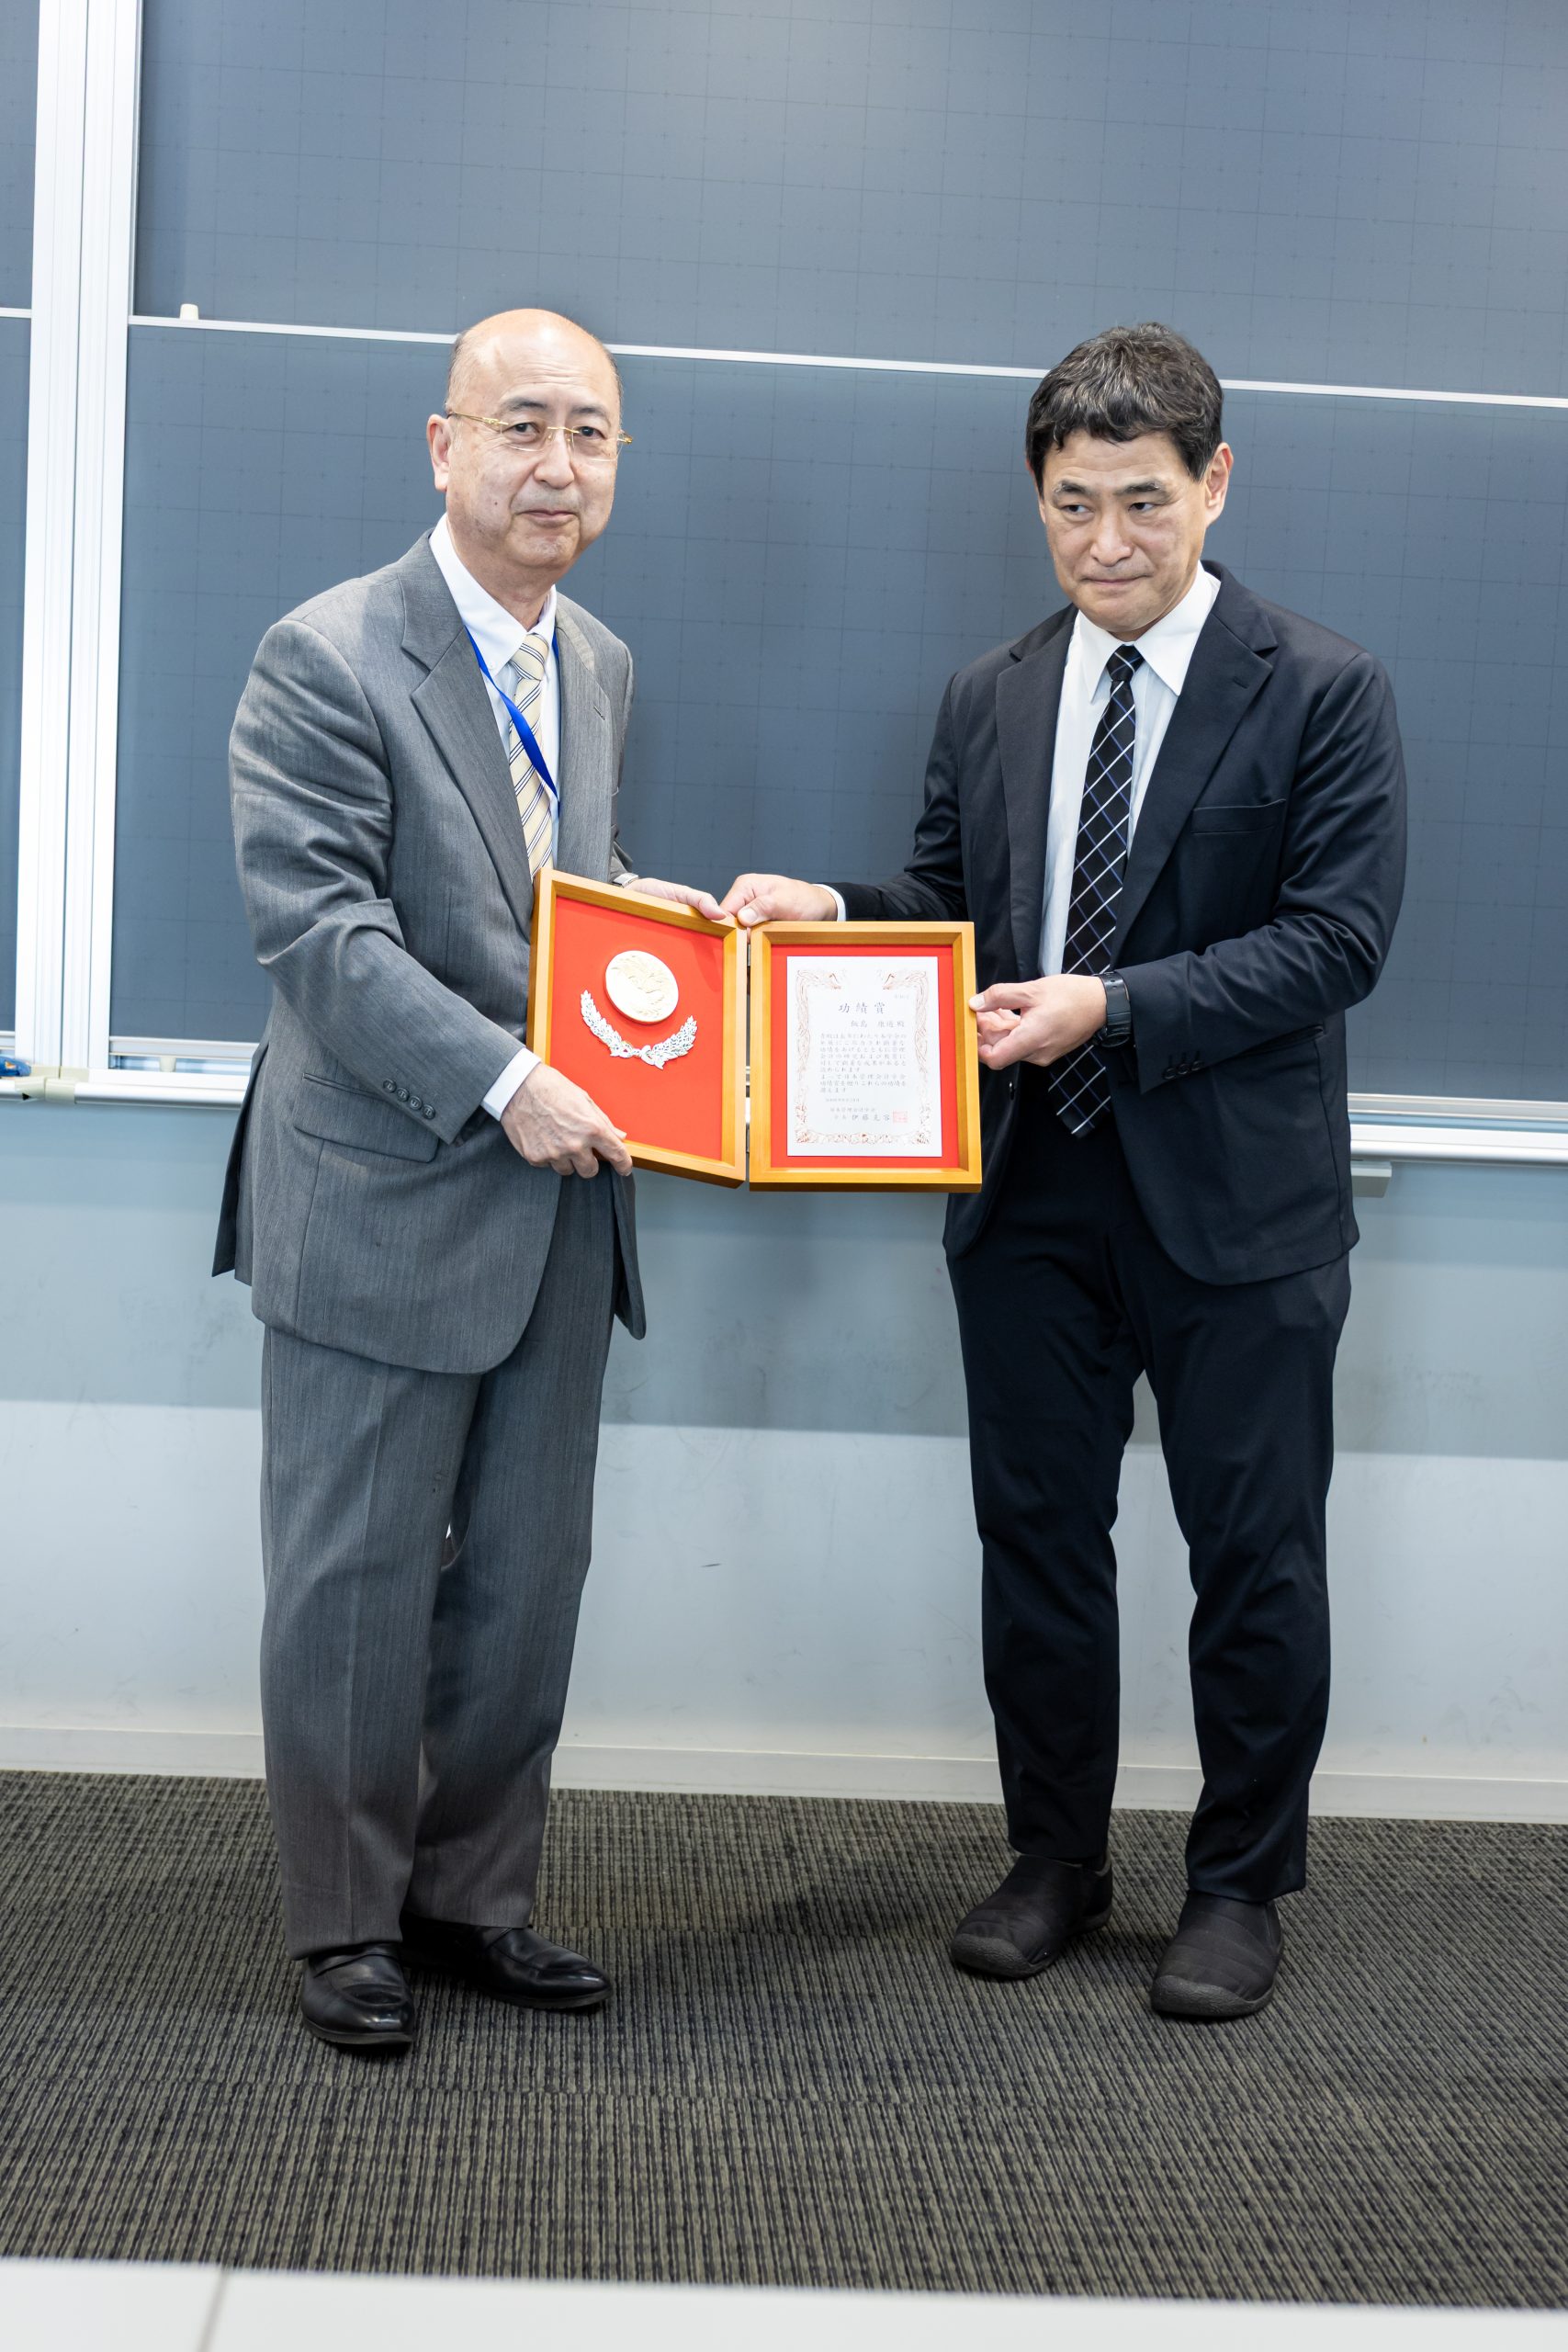
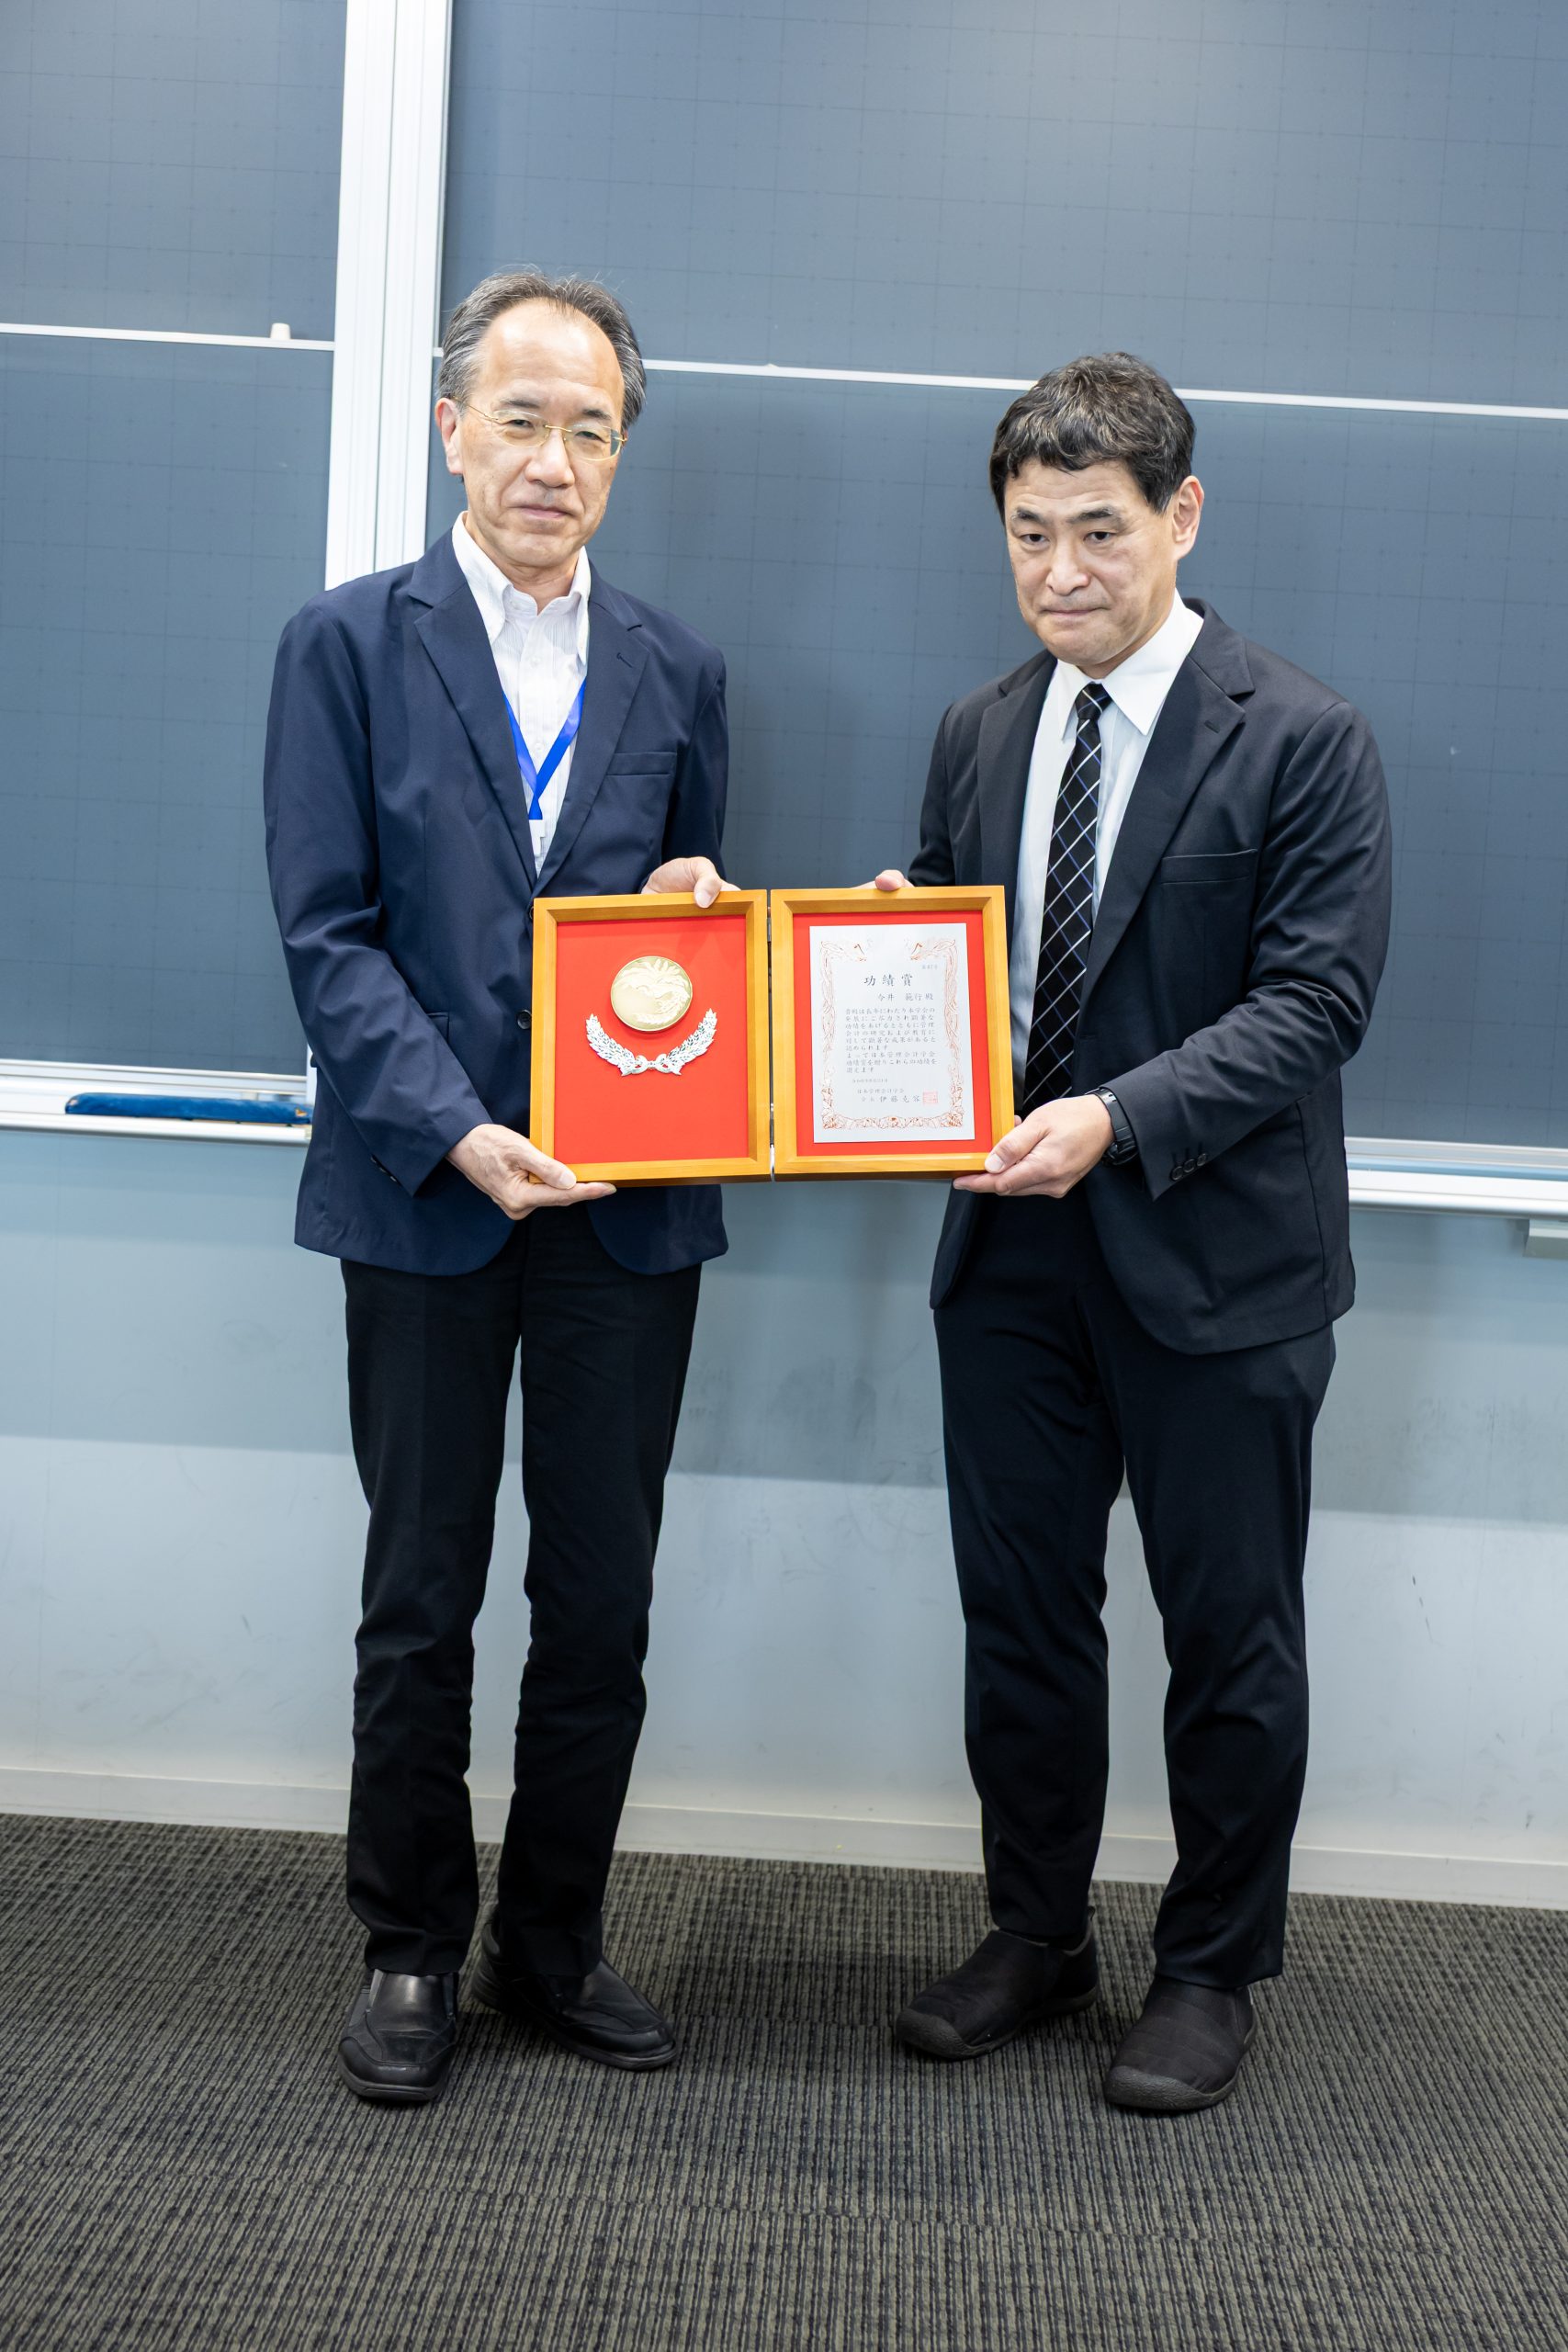
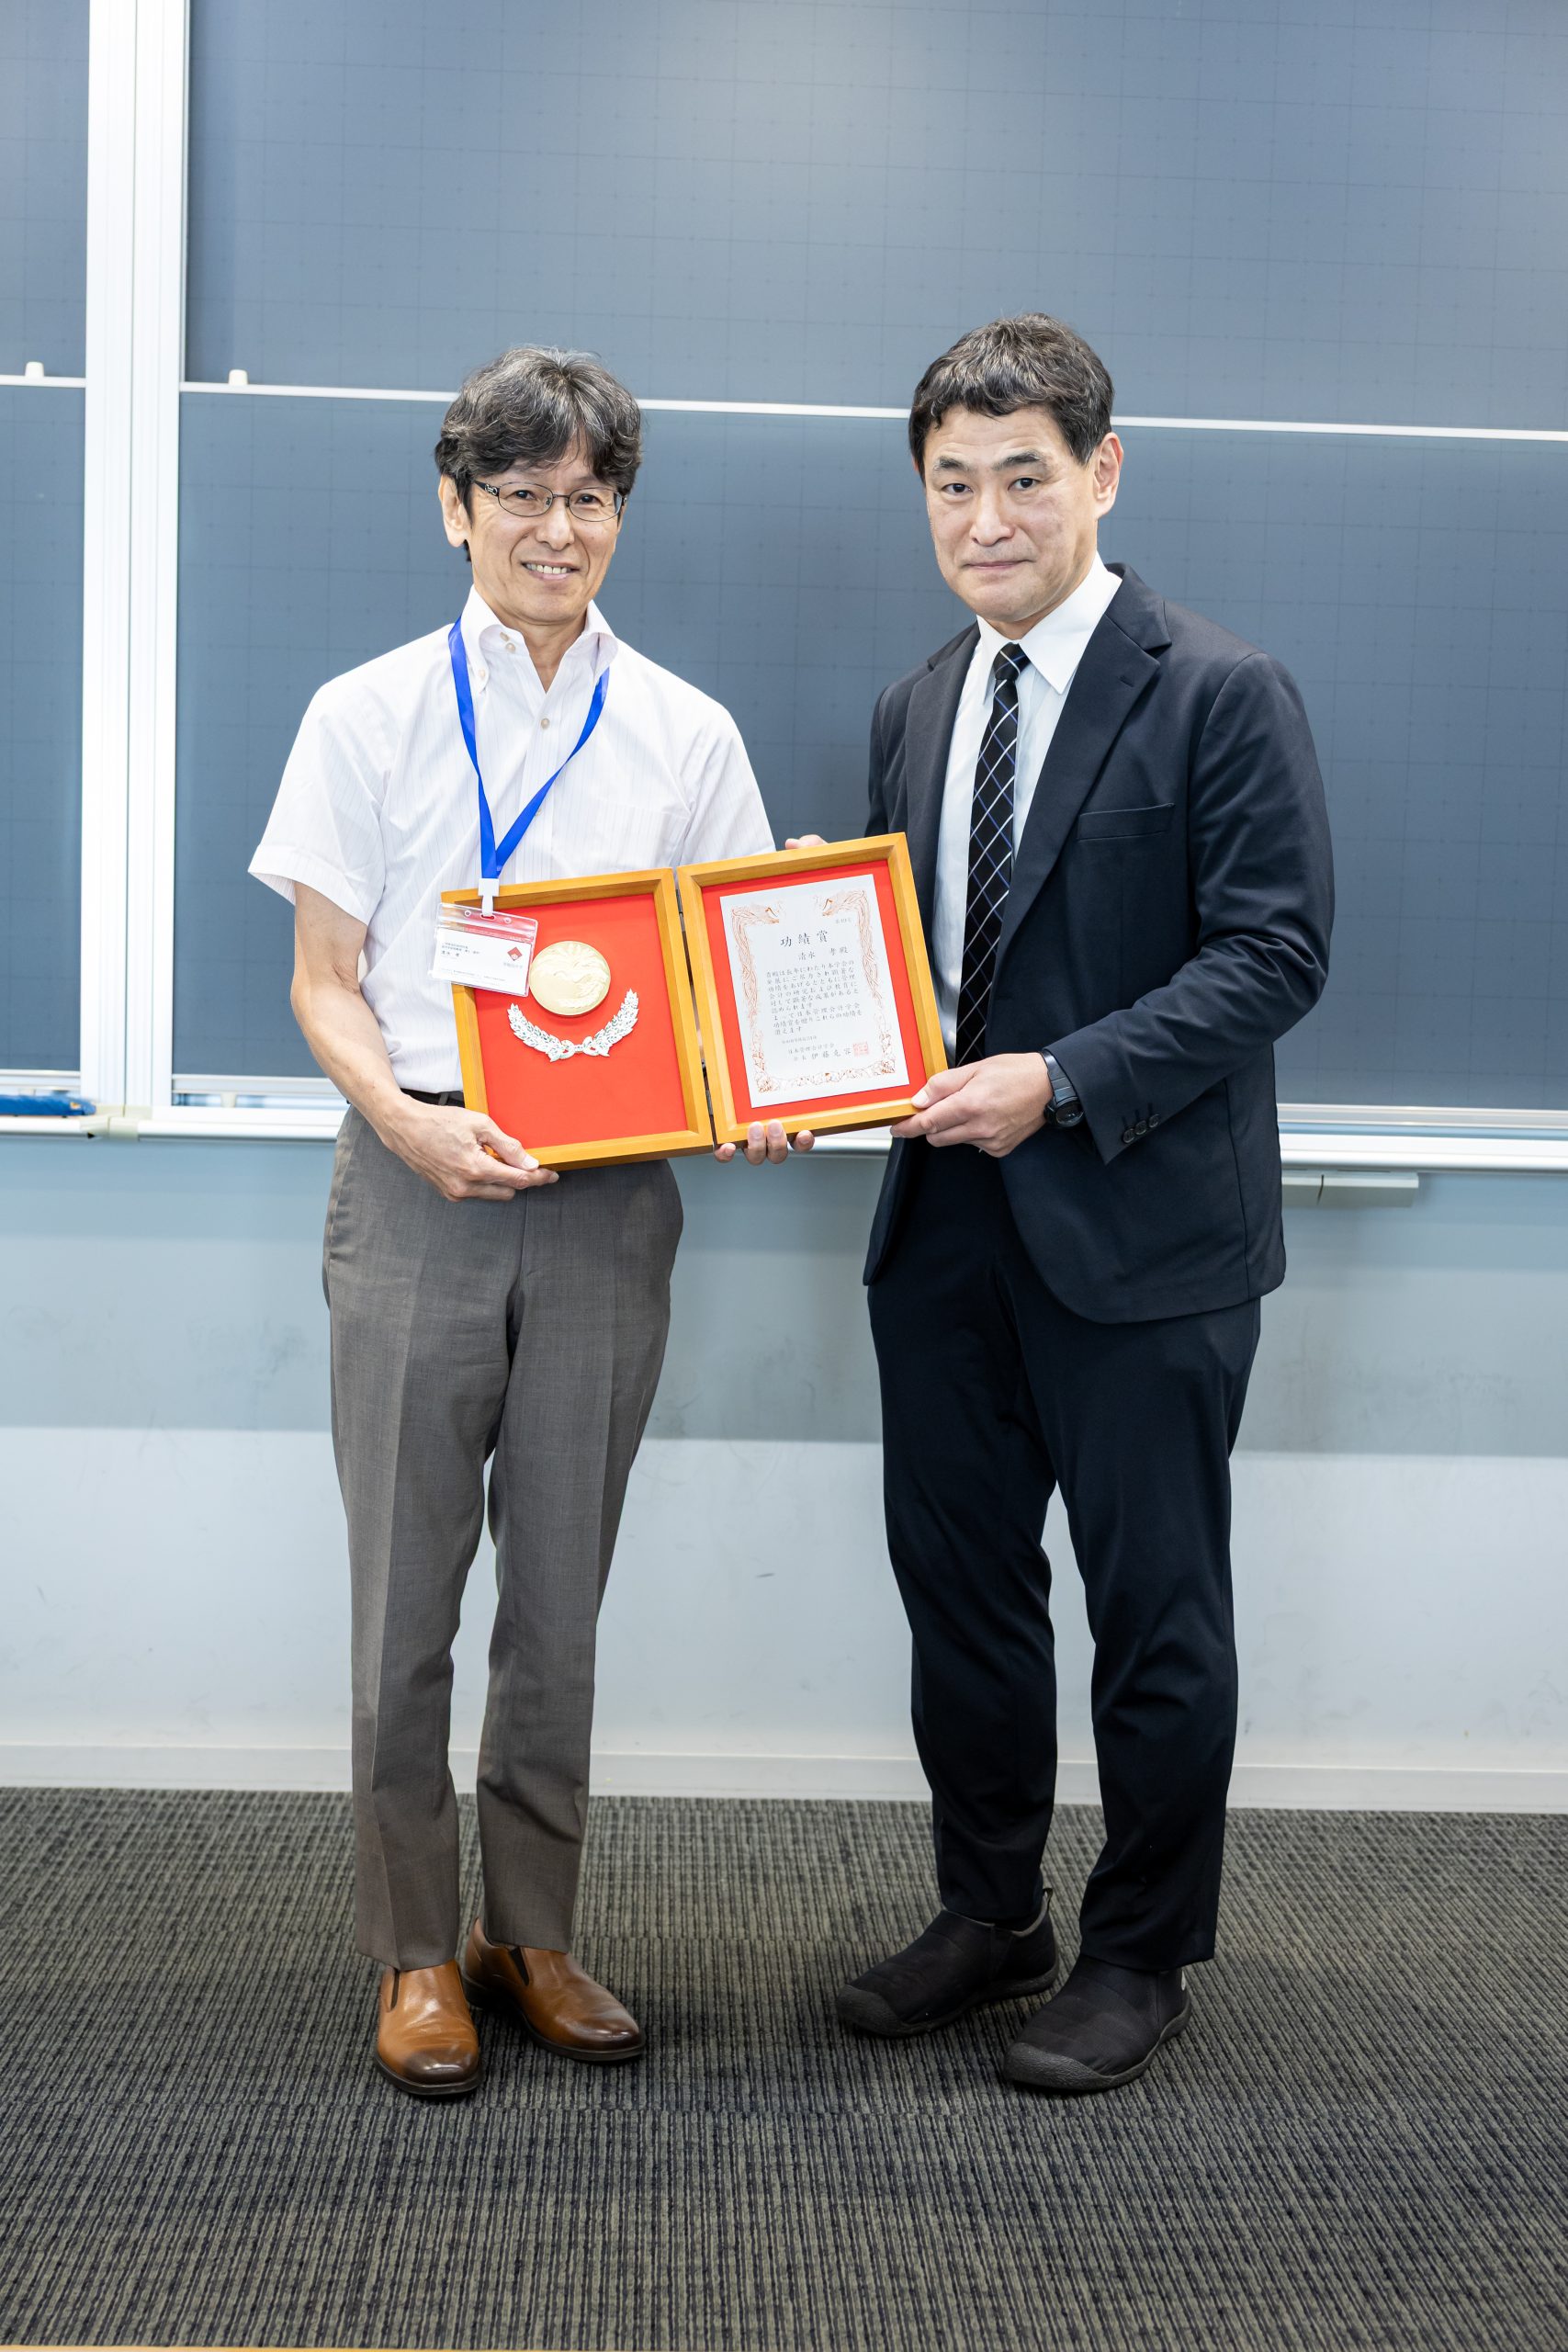
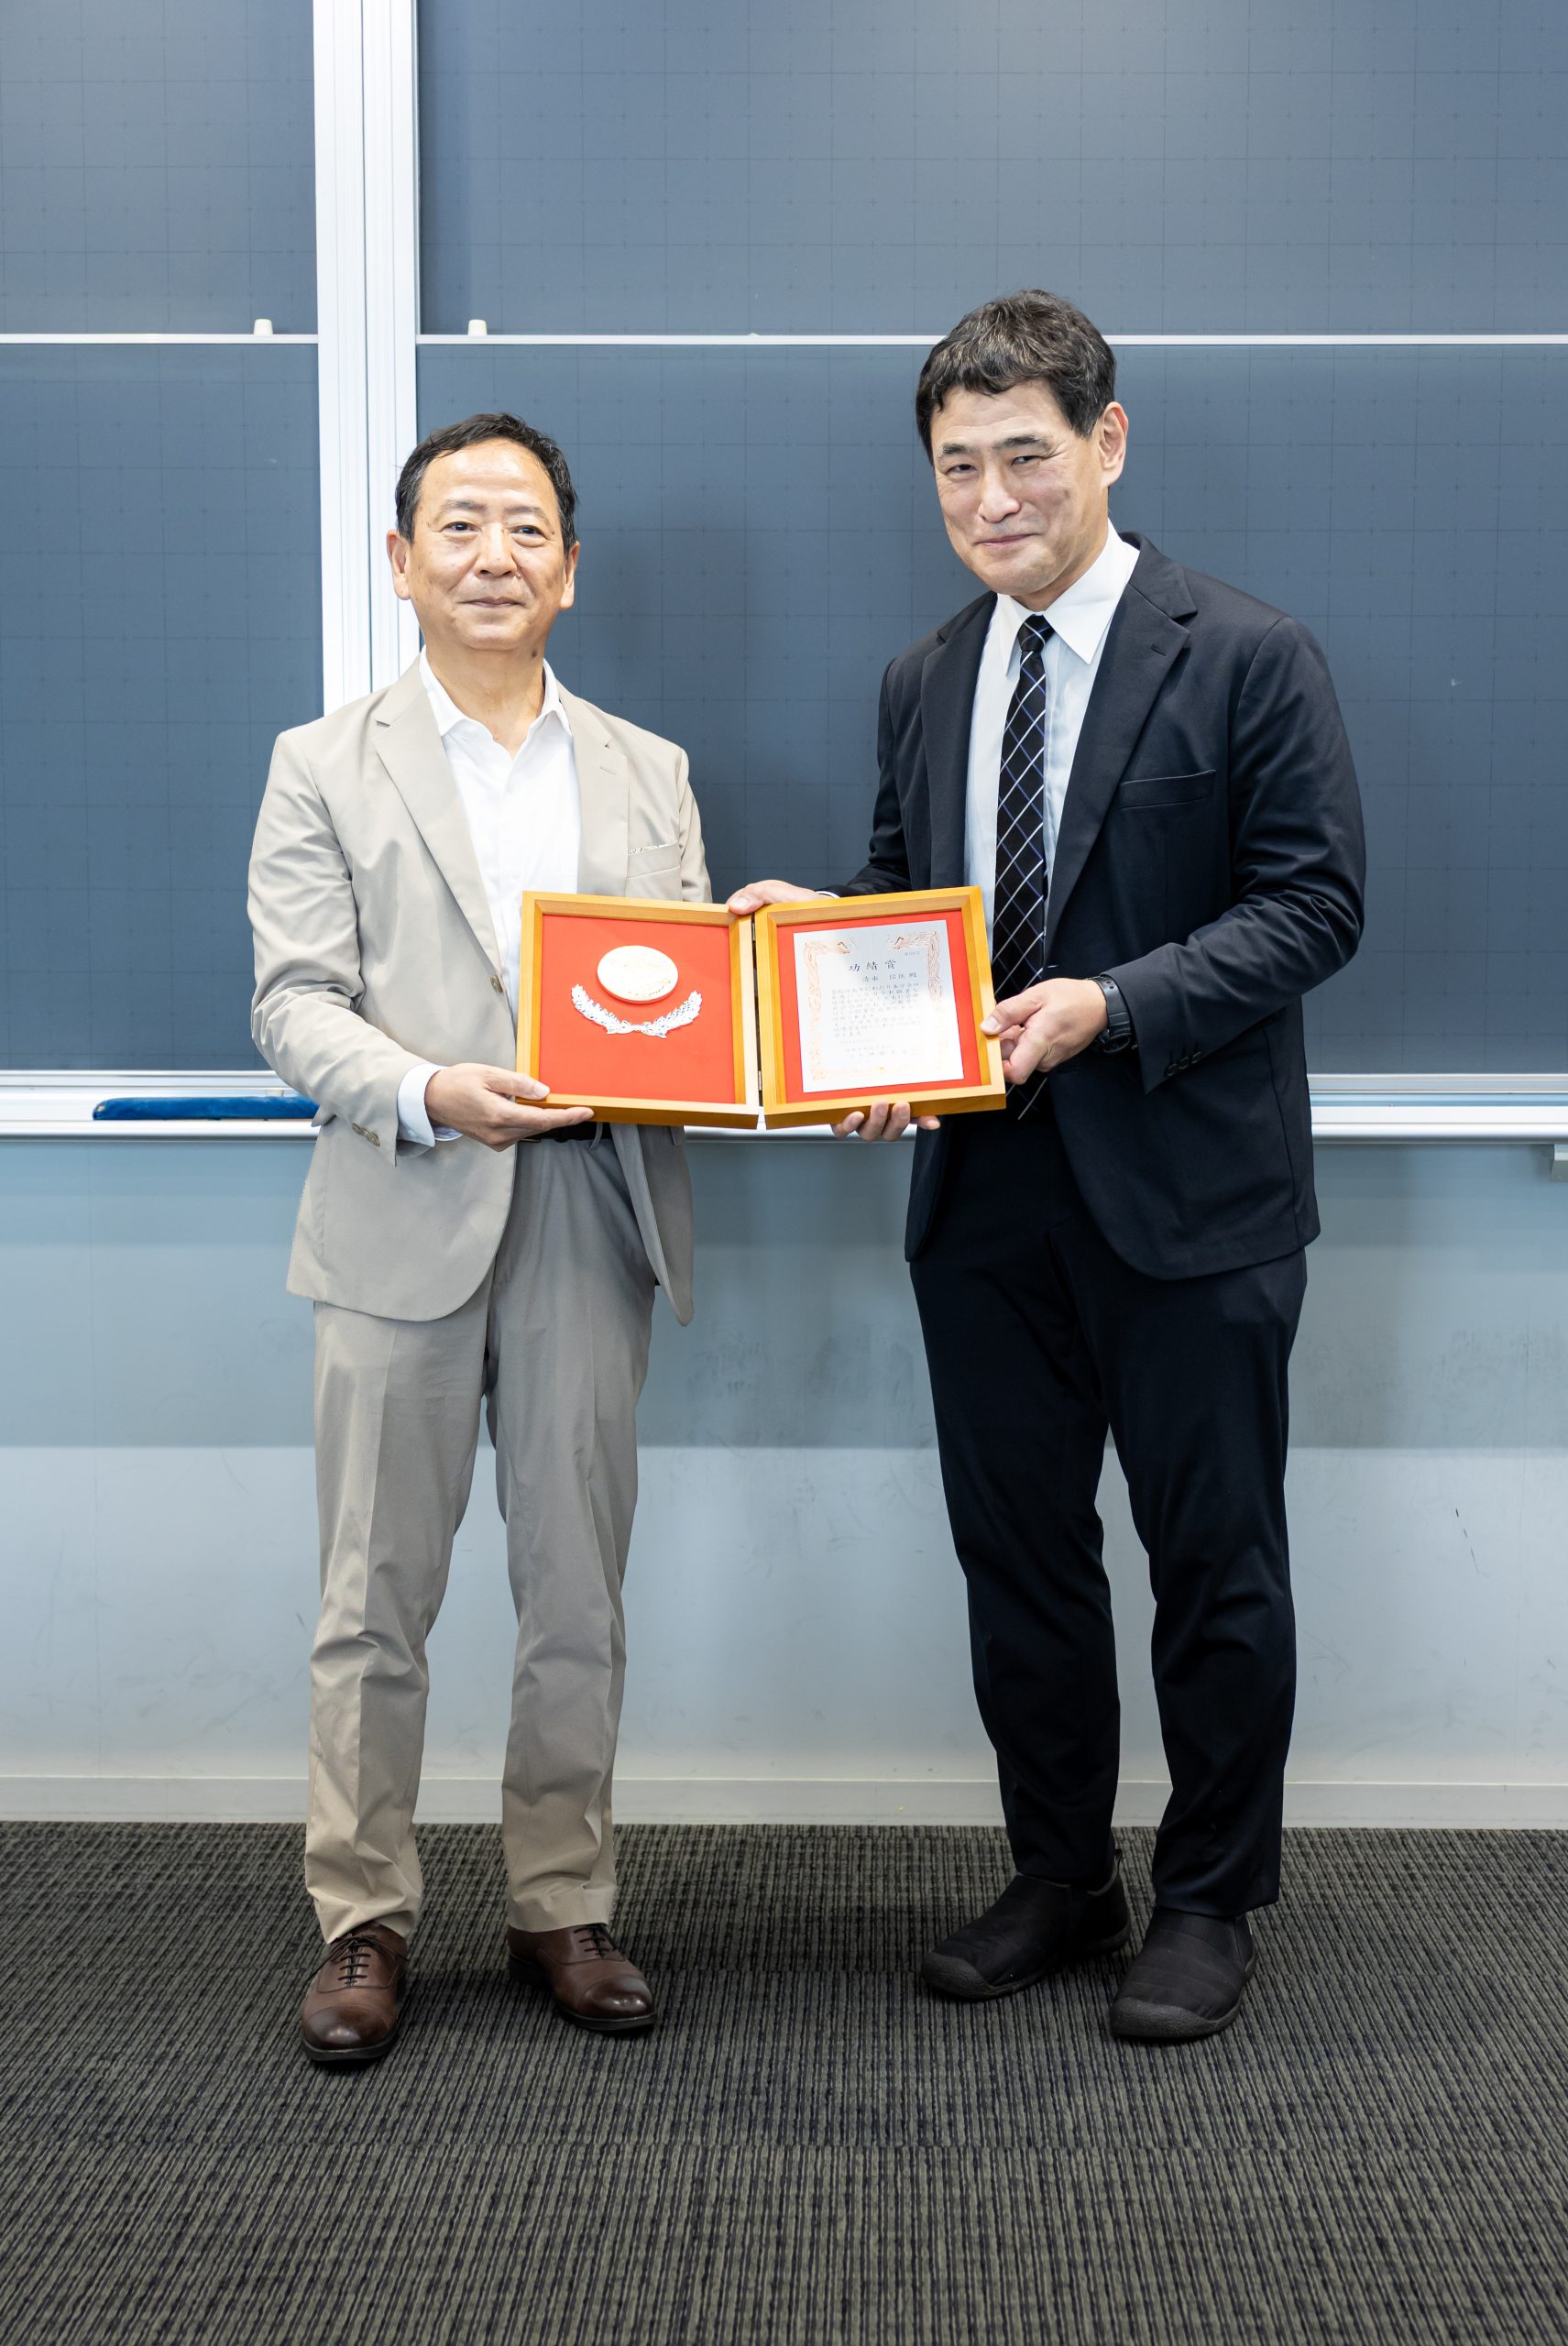
・功績賞:飯島康道(愛知学院大学),今井範行(名古屋国際工科専門職大学),井上裕史(経営科学研究所),清水孝(早稲田大学),清水信匡(早稲田大学),杉山善浩(甲南大学),中村博之(横浜国立大学名誉教授),細海昌一郎(東京都立大学),三浦勝(株式会社メックスサポート)

・文献賞:内山哲彦(青山学院大学)『統合報告・統合思考による企業価値創造』中央経済社
天王寺谷達将(岡山大学)『経済・環境・社会価値を創造する会計 万能ではない数値との付き合い方』中央経済社
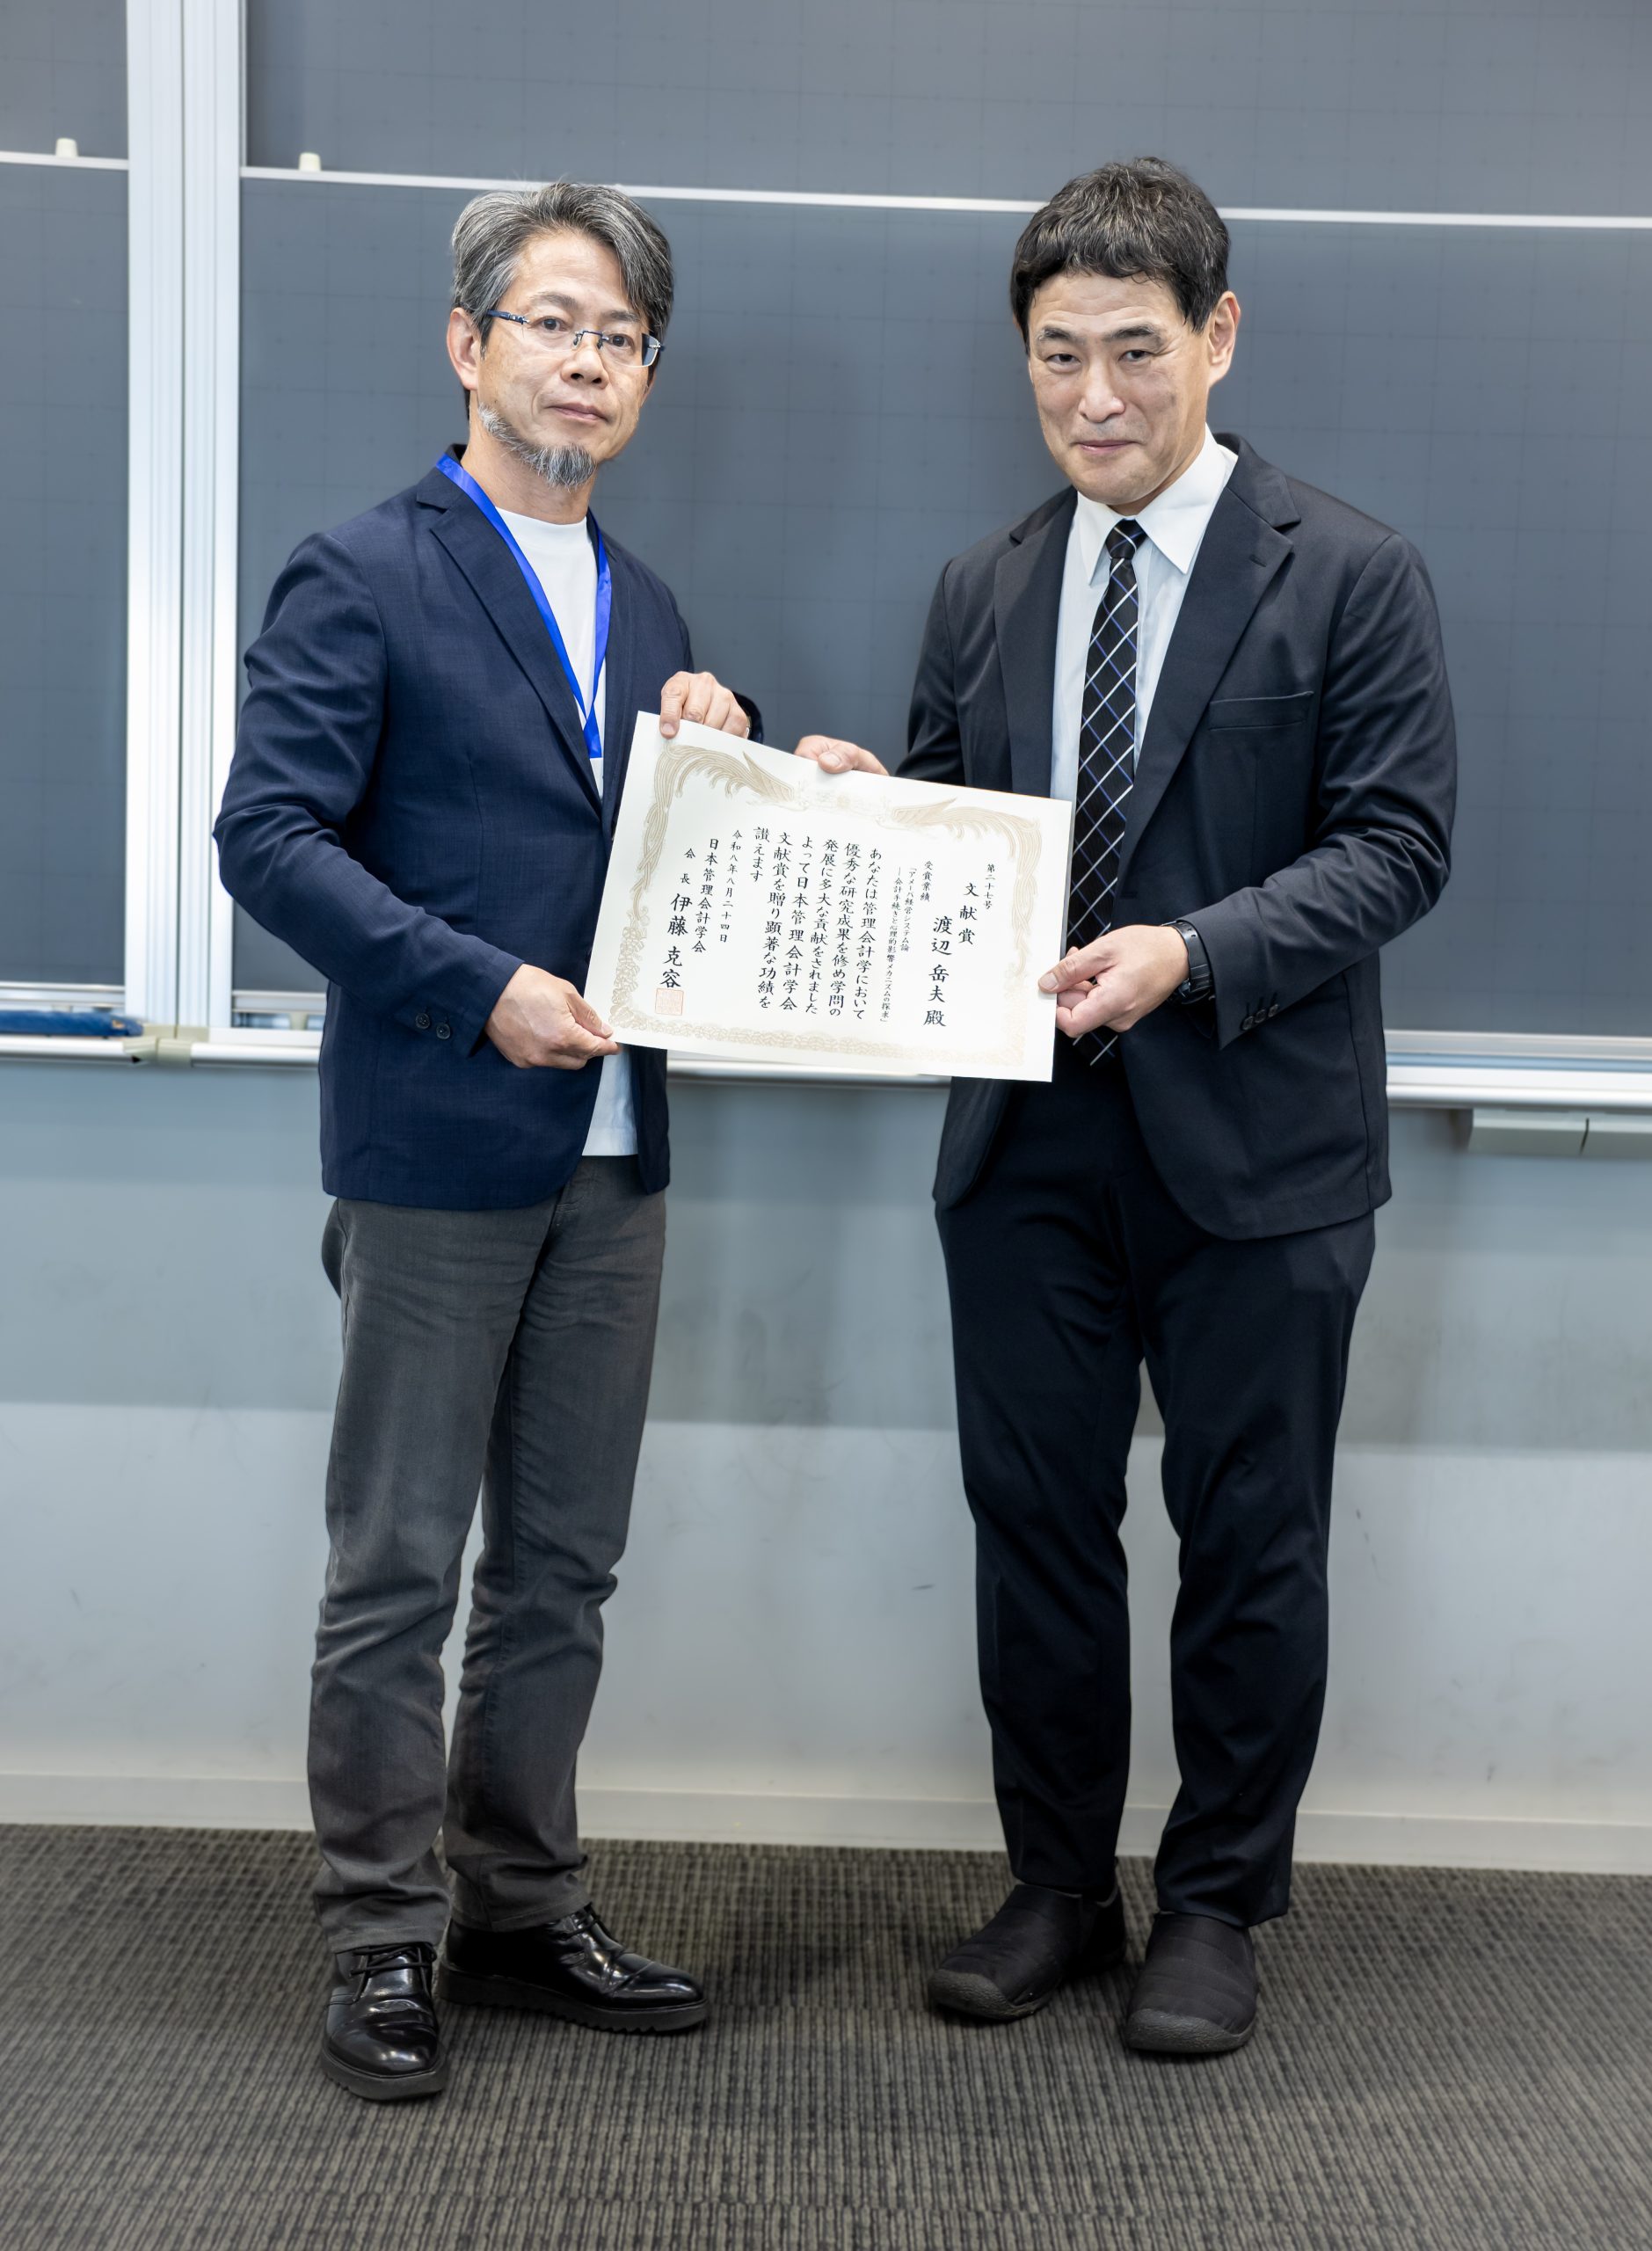
渡辺岳夫(中央大学)『アメーバ経営システム論―会計手続きと心理的影響メカニズムの探究』中央経済社
・奨励賞:榎本哲也(南山大学)「社会性と収益性の両立に向けたテンション・マネジメントを支援する業績測定システム―中電ウイング株式会社のケース―」『管理会計学』第34巻第1号,53-75ページ

 昼食休憩をはさんで、特別公演が執り行われた。伊藤克容氏(成蹊大学)の司会のもと,江川雅子氏(成蹊学園学園長)が「企業価値創造とコーポレート・ガバナンス:資本市場改革の10年と日本企業の課題」というテーマで講演された。
 江川氏は,これまでのコーポレート・ガバナンス改革の流れを振り返りながら、日本企業の業績向上や資本市場における評価に直接的には結びついていない点を課題として指摘した。そのうえで,この課題への対応策として取締役会の実効性向上に向けた取り組みが重要であると述べ,経営陣と独立取締役がビジョンを共有し,パートナーシップの関係を保ちながら企業価値の向上を目指していくべきであるとの提言がなされた。
 特別講演後、統一論題報告・討論が行われた。今年度の統一論題のテーマは、「デジタル時代における収益創造とマネジメント・コントロールの再構築」(座長:専修大学 青木章通氏)である。最初に、青木氏から改題がなされた。デジタル技術の急速な進展が,企業がいかに収益を創造し,それをいかにマネジメントするかという管理会計の根幹に大きな影響を及ぼしていることが問題意識として共有された。
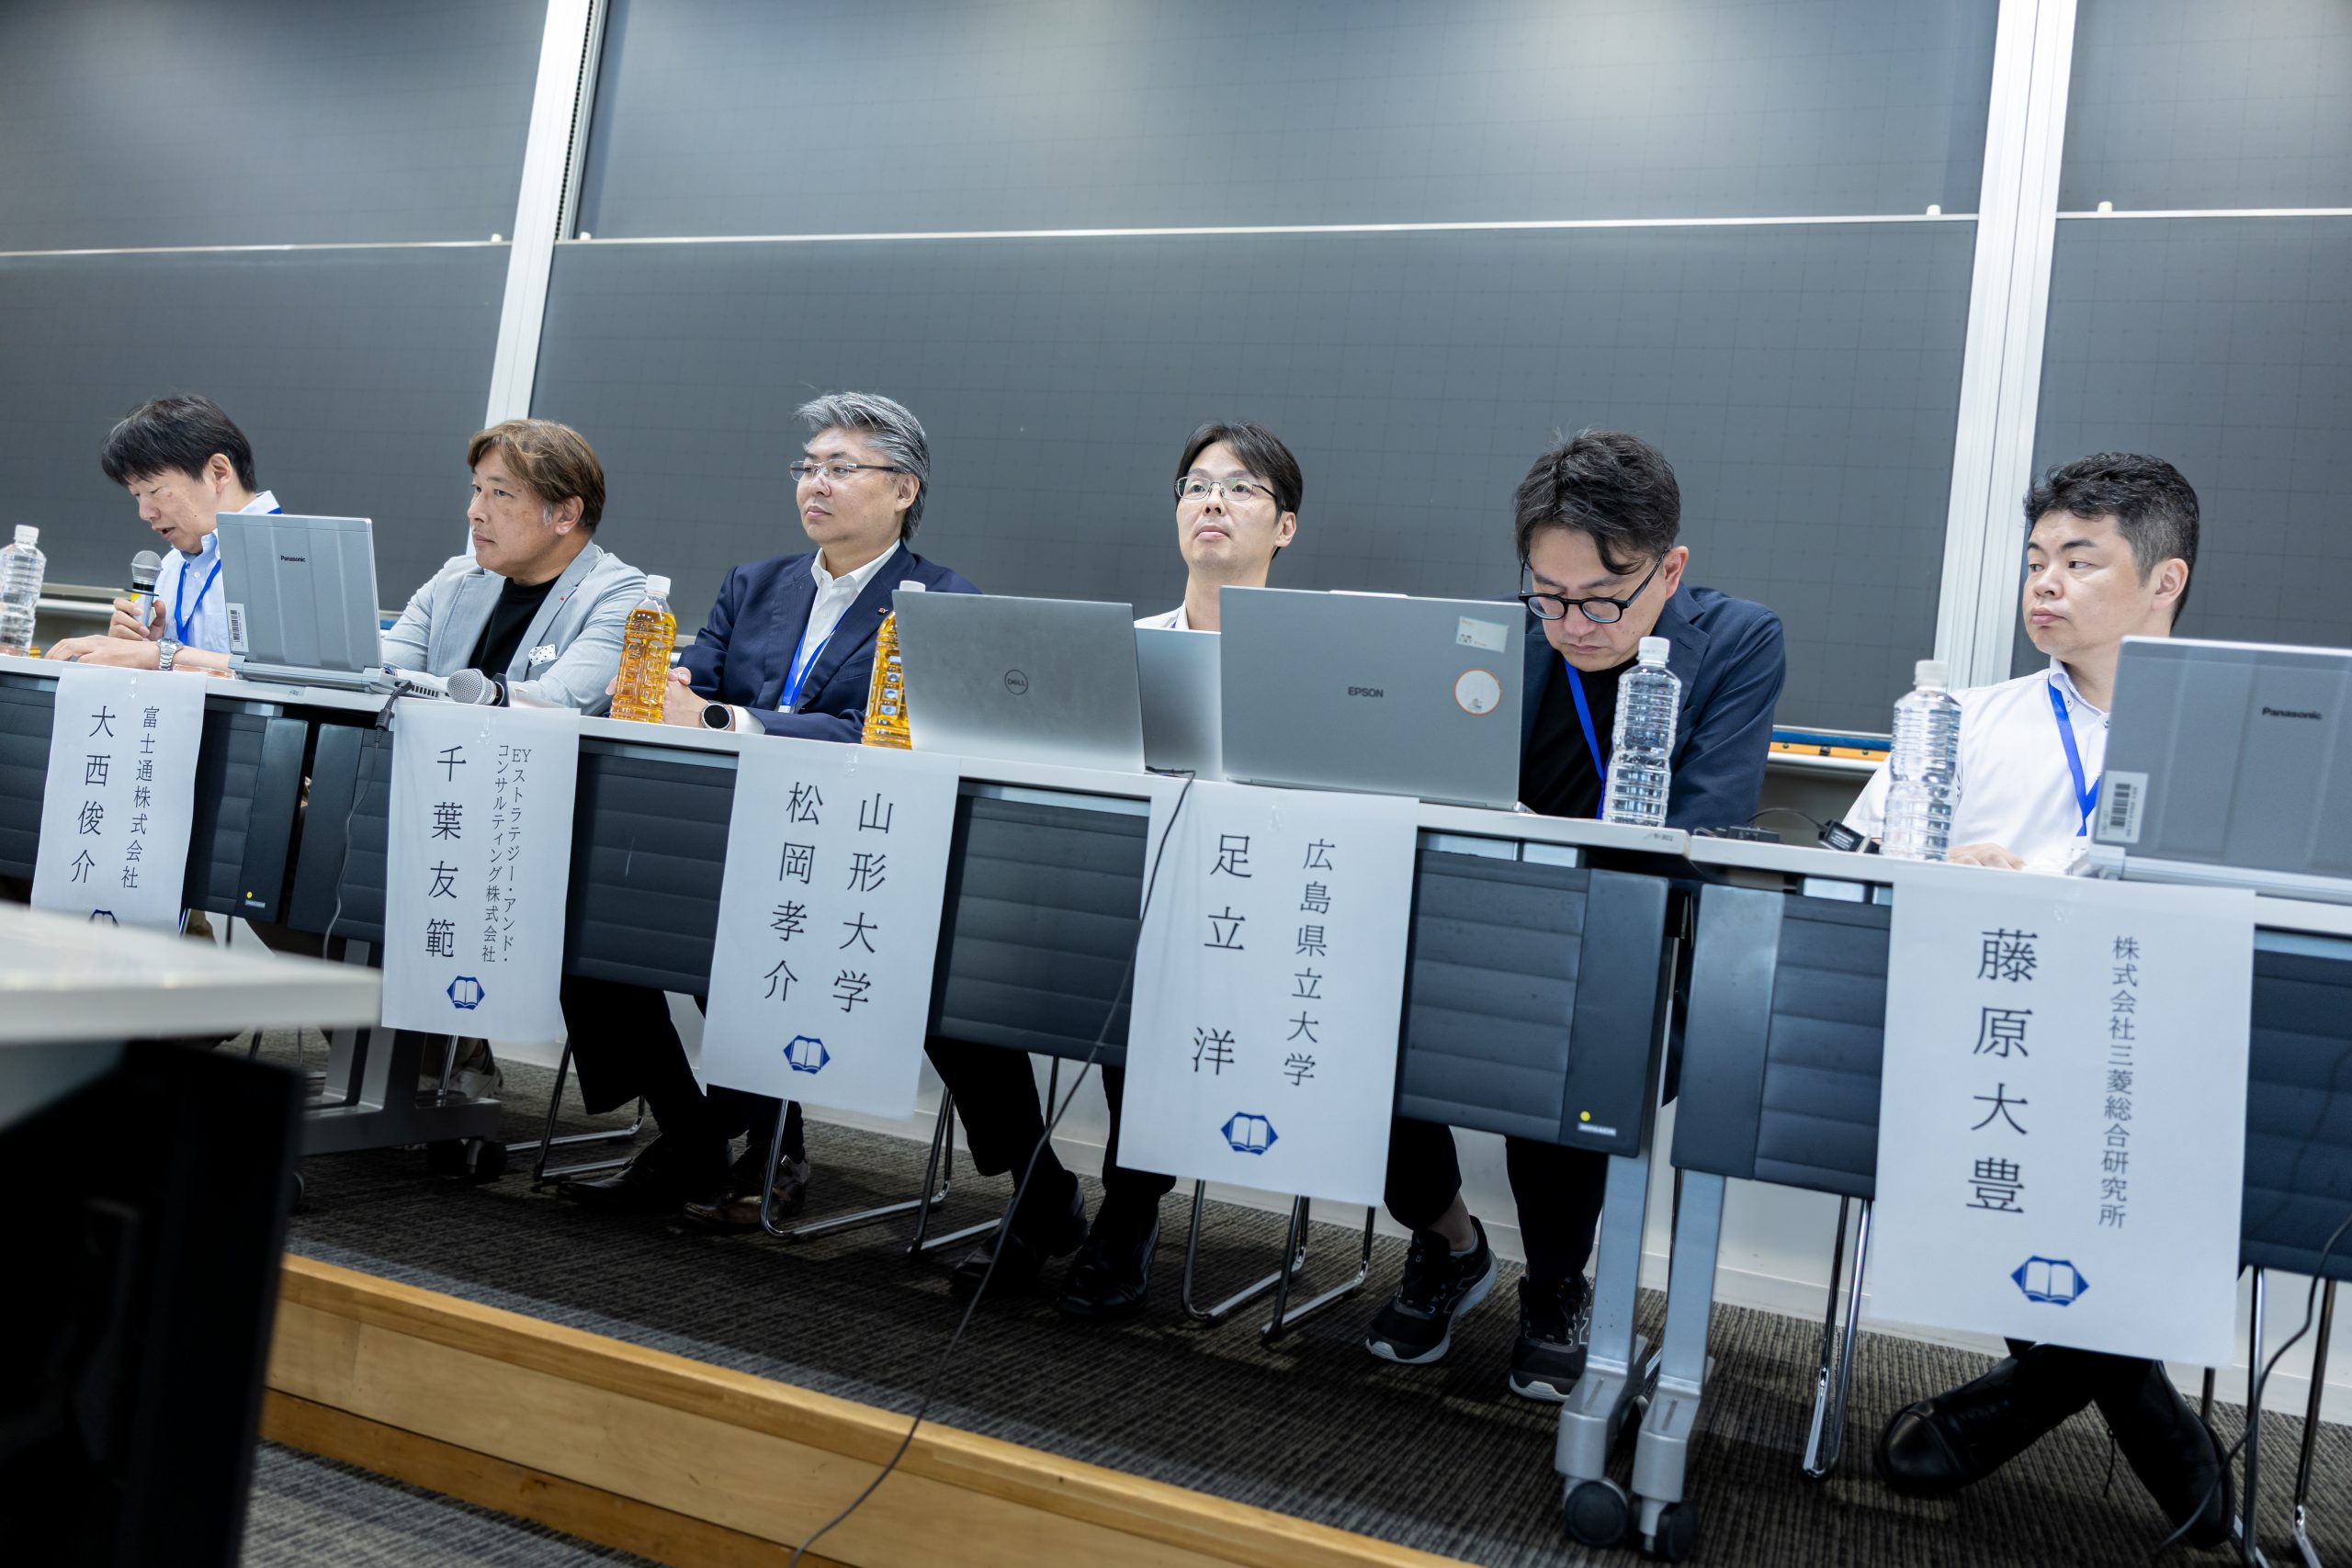
 今回の統一論題では報告の前に、統一論題基調講演が富士通株式会社執行取締役副社長CROの大西俊介氏より「CROによる収益創造システムの再設計とマネジメント・コントロールの進化」というテーマで行われた。
 大西氏は現在の同社の現況や組織図を説明した後、CRO(最高収益責任者)の役割について語られた。そのうえで、同社が、2026年5月従来の中期経営計画に代わって中長期経営ビジョン2035を公開したことに触れ、持続的な成長を実現するために、従来の過去実績をベースとした意思決定が行われる売上中心のマネジメント(バックミラー型)から、TCVを中心とした将来の成長を先読み、先手で投資・資源配分を行う未来予測型へマネジメントへと変革していると述べられた。
さらに昨今AIが多く用いられるようになってきたことから、コストベースのプライシングモデル(人月ビジネス)からの脱却を目指すValue Pricingへの挑戦についてお話をいただいた。
 まとめでは、revenueは「結果」から「設計・予測する対象へ」、Revenue Modelは「コスト起点」から「提供価値起点へ」と総括された。
 第1報告は、千葉友範氏(EYストラテジー・アンド・コンサルティング株式会社)から「データドリブン経営時代におけるRevOpsとマネジメント・コントロール:顧客接点KPIの再設計と管理会計への貢献」というテーマで報告された。千葉氏は現状の日系企業が抱える課題として製品のコモディティ化によって利益率が圧迫されていることを指摘した。そのうえで、売り切り型ではなく、顧客とつながり続けるために、新規獲得収益だけではなく、既存顧客からの獲得収益をマネジメントするRevOpsという概念を紹介した。
 RevOps実践の課題がデータ取得の可能性にあることに触れ、それを解決しうる方法として、従来取得されてこなかった業務上発生した活動ログ(work log)をAI等でデータ分析・予測する(work agent)ことを提示された。
 さらにRevOpsの実践は無形資産を第5層KPIという先行指標を通じてストック要素まで可視化、結果管理から期中のドライバー管理へのマネジメント・コントロールの射程を拡張しうるということを指摘した。
 第2報告は、松岡孝介氏(山形大学)から「顧客エンゲージメントと管理会計」というテーマで報告された。マーケティングは通常その成果が把握しにくく、企業価値まで影響を与えるまでに複数の経路を経なければならないと指摘した。このマーケティングと企業価値の間を埋める概念としてマーケティング説明責任を取り上げた。
 そのうえで昨今のデジタル化によって、顧客の財務・非財務指標を測定する会計実践としての顧客会計が、顧客エンゲージメント、顧客経験(顧客ジャーニーを通じた最適化)、サブスクリプションを前提とした顧客サクセスといった点について、拡張しうることを指摘した。
 第3報告は、足立洋氏(県立広島大学)から「中小企業におけるデジタル化と管理会計」というテーマで報告された。本報告では、2社のケース・スタディから、管理会計がどのようにデジタル化されるのか、その段階や必要条件を検討した。
 その結果、検討段階では管理プロセスの公式化、設計・実装段階においては利用者参加と情報の設計、浸透段階では利用者参加と伴走支援、これらをトップが推進することといった必要条件が存在していることが提示された。
 統一論題討論では、上記の登壇者に藤原大豊氏(株式会社三菱総合研究所)が加わり,参加者からの質問に登壇者が回答する形式で,各報告の内容をさらに掘り下げる議論が展開された。
 大会2日目の最後に会員懇親会が成蹊大学六号館地下カフェ&ホールCOMMichiにて開催された。

大会3日目
 3日目は、午前に11会場で40件の自由論題報告が行われた。午後は日本原価計算研究学会と共催の大学学部4報告、大学院2報告の学生報告会が執り行われた。参加者からの質疑も行われ、その後表彰が行われた。
 その後、スタディ・グループ中間報告として「管理会計教育の現状と課題」(研究代表者:西南学院大学 丸田起大氏)、産学共同研究グループ中間報告として「技術の進化が戦略的計画会計・現業統制会計の変化にもたらす影響」(研究代表者:中村学園大学 水島多美也氏)、スタディ・グループ最終報告として、「テンションのバランスをとるマネジメント・コントロールに関する研究」(研究代表者:南山大学 窪田祐一氏)、「管理会計の先駆者としての渋沢栄一の研究」(研究代表者:関西大学 水野一郎氏)が行われた。
 盛況のうちに2026年度年次全国大会が終了した。


﨑章浩氏(東京国際大学)

飯島康道氏(愛知学院大学)

今井範行氏(名古屋国際工科専門職大学)


清水孝氏(早稲田大学)


清水信匡氏(早稲田大学)


杉山善浩氏(甲南大学)


中村博之氏(横浜国立大学名誉教授)


細海昌一郎氏(東京都立大学)


三浦勝(株式会社メックスサポート)
 
内山哲彦氏(青山学院大学)


天王寺谷達将氏(岡山大学)


渡辺岳夫氏(中央大学)


榎本哲也氏(南山大学)


江川雅子氏(成蹊学園学園長)


大西俊介氏(富士通株式会社執行取締役副社長CRO)


千葉友範氏(EYストラテジー・アンド・コンサルティング株式会社)

松岡孝介氏(山形大学)

足立洋氏(県立広島大学)

統一論題討論